JPK_V7M i JPK_V7K
JPK_V7 to najważniejszy plik przekazywany cyklicznie — zawiera ewidencję VAT oraz deklarację w jednym dokumencie. Zastąpił dawne deklaracje VAT-7 składane osobno.
Wariant miesięczny i kwartalny
- JPK_V7M — rozliczenie miesięczne; ewidencja i deklaracja co miesiąc.
- JPK_V7K — rozliczenie kwartalne; ewidencję wysyłamy co miesiąc, a część deklaracyjną dołączamy dopiero z trzecim miesiącem kwartału.
Jak wygenerować plik
- Otwieramy Listę dokumentów [F5].
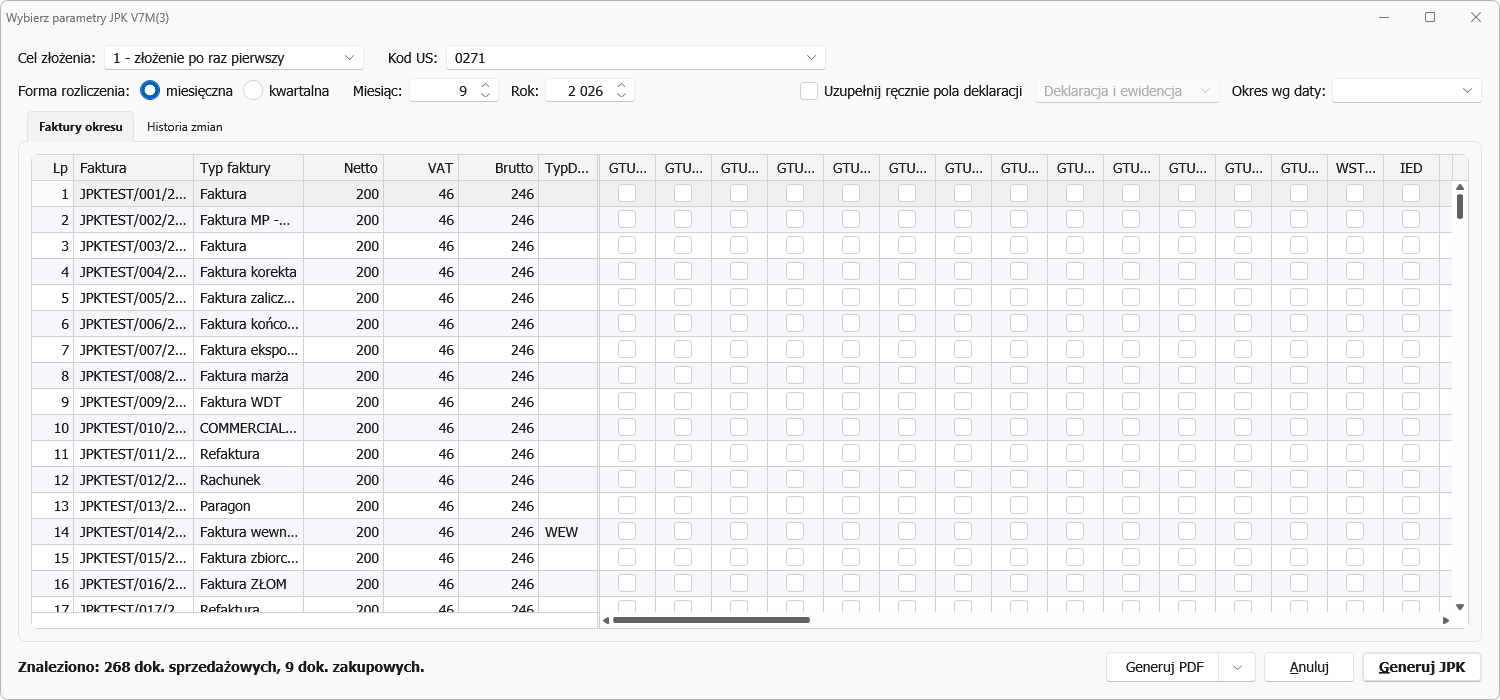
- Z paska nad listą (albo z menu pod prawym przyciskiem myszy) wybieramy Do JPK → Do JPK V7M (3) → Wszystkie. Dla rozliczenia kwartalnego — Do JPK V7K (3). Pozycja Zaznaczone ogranicza plik do zaznaczonych faktur.
- W oknie Wybierz parametry JPK V7M(3) ustawiamy
Cel złożenia:,Kod US:,Forma rozliczenia:,Miesiąc:iRok:. Na zakładce Faktury okresu widzimy dokumenty, które wejdą do pliku, wraz z kolumnami GTU i procedur — można je tu poprawić. - Klikamy Generuj JPK i wskazujemy miejsce zapisu pliku XML.
- Program pyta, czy obejrzeć i wydrukować plik — patrz sekcja Wydruk deklaracji.
Gotowy plik wysyłamy przez rządową bramkę albo przekazujemy księgowej.
W edycji PRO to samo okno otwieramy też ze wstążki Księgowość → Deklaracja JPK_V7M (lub Deklaracja JPK_V7K).
Zawartość pliku: całość, sama deklaracja, sama ewidencja
Lista wyboru obok pola Uzupełnij ręcznie pola deklaracji decyduje, co znajdzie się w pliku XML. Domyślnie wskazuje Deklaracja i ewidencja:
| Ustawienie | Kiedy go używamy |
|---|---|
| Deklaracja i ewidencja | złożenie pierwotne oraz korekta, która zmienia kwoty |
| Tylko część deklaracyjna | korekta dotycząca wyłącznie deklaracji — np. zmiana terminu zwrotu, ulga na zakup kasy |
| Tylko część ewidencyjna | korekta danych bez wpływu na kwoty — numer dokumentu, data w tym samym okresie, NIP lub nazwa kontrahenta, uzupełnienie GTU |
Program sam pilnuje przepisów, więc lista bywa nieaktywna:
- przy
Cel złożenia: 1 - złożenie po raz pierwszyzawsze powstaje komplet — plik częściowy wolno złożyć tylko jako korektę, - przy JPK_V7K za pierwszy i drugi miesiąc kwartału ustawienie jest z góry ustawione na Tylko część ewidencyjna — deklaracja z mocy przepisów trafia dopiero do pliku za trzeci miesiąc.
Po wybraniu 2 - korekta pojawia się dodatkowo pole Uzasadnienie korekty (P_ORDZU).
Wydruk deklaracji
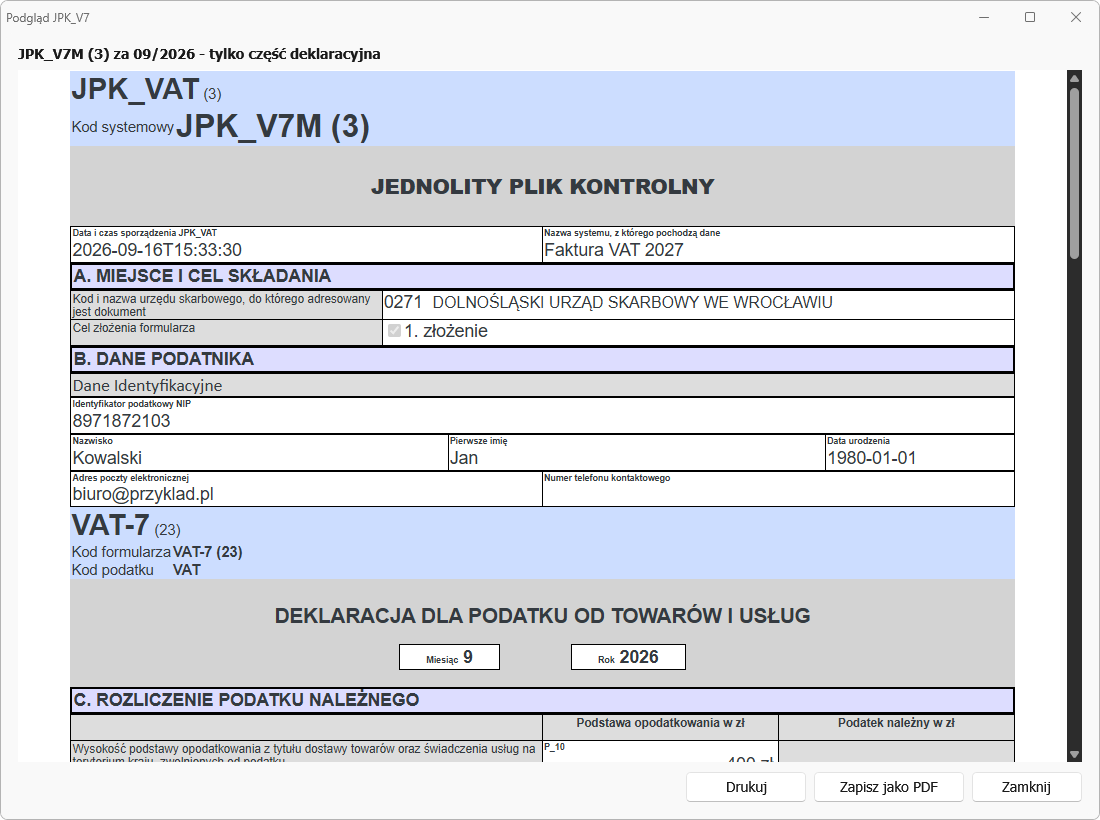
Deklarację oglądamy i drukujemy w oknie Podgląd JPK_V7. Otwiera się ono przyciskiem Generuj PDF w oknie parametrów (bez zapisywania pliku XML) albo po wygenerowaniu pliku, gdy odpowiemy twierdząco na pytanie o wydruk.
Wydruk powstaje na urzędowym wzorze Ministerstwa Finansów — tym samym, którego używa bramka rządowa — więc dokument wygląda tak, jak w biurze rachunkowym. Zawiera komplet pozycji P_10–P_69 wraz z polami nowego wzoru obowiązującego od lutego 2026 (m.in. P_360 — system kaucyjny).
W oknie podglądu mamy przyciski Drukuj (okno drukarki) oraz Zapisz jako PDF.
Strzałka przy przycisku Generuj PDF pozwala zawęzić sam wydruk, niezależnie od zawartości pliku:
- Podgląd: deklaracja i ewidencja,
- Podgląd: sama deklaracja — typowy wydruk do teczki albo dla księgowej,
- Podgląd: sama ewidencja — zestawienie sprzedaży i zakupów.
Wydruk zawsze pokazuje dokładnie te dane, które trafiły do pliku — nie jest liczony osobno.
Oznaczenia procedur
Plik wymaga oznaczeń przy wybranych transakcjach — GTU (grupy towarowe), TP (podmioty powiązane), FP (faktura do paragonu) i innych. Ustawiamy je na dokumencie przy wystawianiu; do pliku trafiają automatycznie, a w oknie parametrów możemy je sprawdzić i poprawić w kolumnach zakładki Faktury okresu.
Brak wymaganego oznaczenia to najczęstsza przyczyna wezwania do korekty — dlatego warto uzupełniać je na bieżąco, a nie na koniec okresu.
Import usług (zakup od kontrahenta zagranicznego)
Faktura zakupu od kontrahenta z zagranicy z oznaczeniem odwrotne obciążenie / reverse charge albo podatek rozlicza nabywca (pole Sposób rozliczenia) to import usług — podatek rozlicza nabywca. Program wykazuje ją w pliku dwa razy:
- w ewidencji sprzedaży — pola K_29/K_30, gdy dostawca jest z Unii Europejskiej, albo K_27/K_28, gdy spoza Unii; podatek należny to VAT z pozycji faktury, a gdy dostawca nie podał polskiej stawki — stawka podstawowa (23%) od wartości netto w złotych,
- w ewidencji zakupu — pola K_42/K_43 (środki trwałe: K_40/K_41) z tym samym podatkiem jako naliczonym (z uwzględnieniem odliczenia częściowego pozycji).
W deklaracji kwoty trafiają do P_27–P_30 i do podatku naliczonego (P_43). Kraj dostawcy program rozpoznaje po prefiksie numeru NIP (np. DE…, US…). W oknie parametrów taka faktura ma dwa wiersze — wiersz sprzedaży jest opisany nabywca: import usług (VAT należny).
Program nie rozpoznaje sam zakupu towarów od dostawcy bez siedziby w Polsce (pola K_31/K_32); wewnątrzwspólnotowe nabycie towarów wystawiamy jako Faktura WNT.
Czego program nie wypełnia
Pola dotyczące sposobu zwrotu nadwyżki i zaliczenia jej na poczet przyszłych zobowiązań (P_55–P_57, P_59–P_62) nie są wyliczane automatycznie — na wydruku pozostaną puste. Pozostałe kwoty deklaracji możemy poprawić ręcznie, zaznaczając w oknie parametrów Uzupełnij ręcznie pola deklaracji.
Kontrola przed wysyłką
Przed wygenerowaniem pliku warto przejrzeć ewidencję VAT: czy są wszystkie dokumenty okresu, czy kwoty w stawkach się zgadzają i czy nic nie zostało bez oznaczeń. Jeśli w danych firmy brakuje pozycji wymaganych przez schemat (np. daty urodzenia przy osobie fizycznej), program powie o tym przed utworzeniem pliku i wskaże Ustawienia → Dane podatnika.
Druki, których już się nie składa
Kilka formularzy VAT znanych z dawnych lat przestało istnieć — ich funkcję przejął JPK_V7. Nie znajdziemy ich w programie, bo urząd ich dziś nie przyjmuje:
| Druk | Co się z nim stało |
|---|---|
| VAT-7, VAT-7K | zniesione w październiku 2020. Deklaracja jest dziś częścią JPK_V7 — sekcja Deklaracja w tym samym pliku |
| VAT-27 (informacja podsumowująca w obrocie krajowym) | zniesiona w listopadzie 2019 wraz z wprowadzeniem obowiązkowego mechanizmu podzielonej płatności |
| VAT-ZZ (wniosek o zwrot) | wniosek składa się w samej deklaracji, a nie osobnym pismem — art. 87 ust. 6a ustawy o VAT mówi o wniosku „zawartym w złożonej deklaracji podatkowej” |
| VAT-ZT (wniosek o przyspieszenie zwrotu) | jak wyżej — element deklaracji, nie odrębny formularz |
Zwrot nadwyżki wykazujemy więc w polach deklaracyjnych JPK_V7 — P_54 to kwota do zwrotu na rachunek, a sąsiednie pola określają termin (m.in. P_58 — zwrot w terminie 180 dni, art. 87 ust. 5a). Osobnego druku nie składamy.
Dawne formularze VAT-7 w postaci graficznej program przestał drukować we wrześniu 2026 — zastąpiła je urzędowa wizualizacja Ministerstwa Finansów, generowana wprost ze schematu. Wydruk jest dzięki temu zawsze zgodny z obowiązującym wzorem.
Czy ta strona była pomocna?