Biała lista podatników VAT to wykaz prowadzony przez Ministerstwo Finansów, dostępny bezpłatnie online. Sprawdzenie kontrahenta przed przelaniem pieniędzy na jego konto to obowiązek – a właściwie zabezpieczenie przed odmową odliczenia VAT. Dowiedz się jak korzystać z białej listy i co się stanie jeśli przelew trafi na „złe” konto.
Co to jest biała lista podatników VAT?
Biała lista (oficjalnie: Wykaz podmiotów) to rejestr prowadzony przez Szefa KAS, dostępny na stronie podatki.gov.pl. Zawiera informacje o:
- Statusie VAT podatnika (czynny/zwolniony/wykreślony)
- Numerach rachunków bankowych zarejestrowanych do celów VAT
- Danych rejestracyjnych firmy
Dlaczego sprawdzanie białej listy jest ważne?
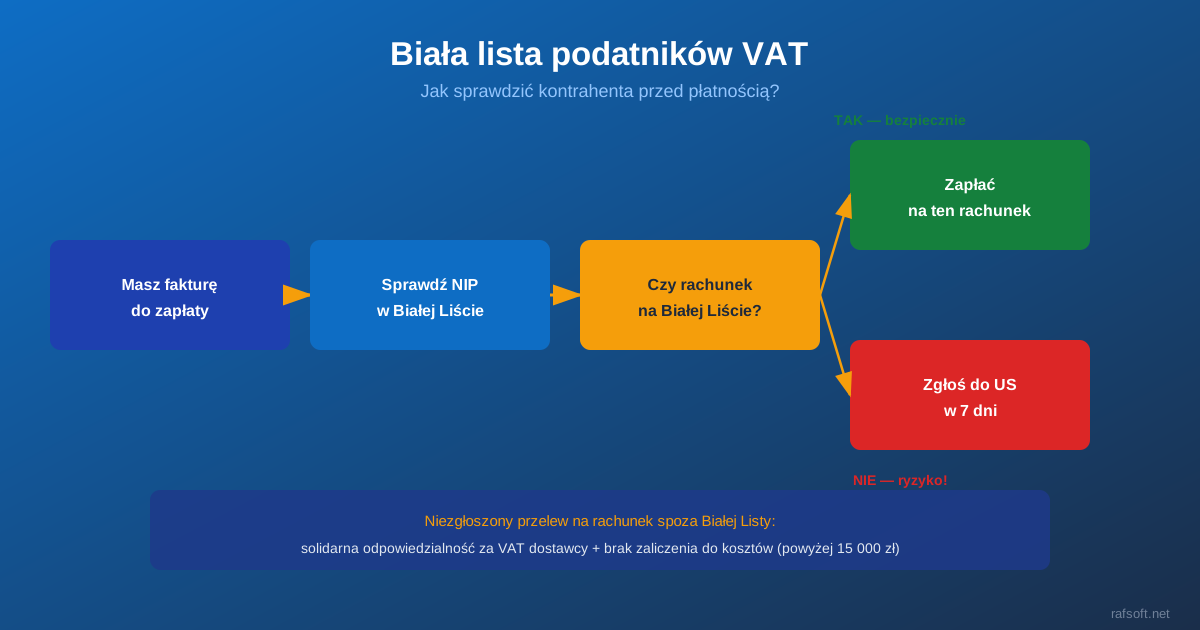
Jeśli przelew za fakturę (transakcja powyżej 15 000 zł) trafi na konto, które NIE figuruje na białej liście kontrahenta, nabywca nie może zaliczyć tego wydatku do kosztów podatkowych i odpowiada solidarnie ze sprzedawcą za jego zaległy VAT z tej transakcji. Prawa do odliczenia VAT nie traci. Warunek: transakcja musi być powyżej 15 000 zł. Przy mniejszych kwotach konsekwencje są mniejsze, ale warto sprawdzać zawsze.
Jak krok po kroku sprawdzić kontrahenta w białej liście?
Weryfikacja na podatki.gov.pl jest prosta i bezpłatna. Oto kolejne kroki:
- Wejdź na stronę podatki.gov.pl/wykaz-podatnikow-vat-wyszukiwarka
- Wpisz NIP, REGON lub numer konta bankowego kontrahenta
- System zwraca status VAT i listę zarejestrowanych rachunków bankowych
- Porównaj numer konta z faktury z numerami na liście
- Zapisz lub wydukuj wynik weryfikacji – potwierdzenie chroni przed sankcjami
Można również pobrać całą bazę w formacie płaskiego pliku (codziennie aktualizowaną) i sprawdzać lokalnie – przyspiesza to weryfikację masową.
Konsekwencje braku weryfikacji kontrahenta
Przelanie kwoty powyżej 15 000 zł na konto spoza białej listy może skutkować (uwaga: dla faktur wystawionych od 1 stycznia 2027 r. znika sankcja w PIT i CIT – zostaje odpowiedzialność solidarna za VAT):
- Wyłączeniem wydatku z kosztów uzyskania przychodu w PIT/CIT (dotyczy faktur wystawionych do 31 grudnia 2026 r.)
- Odpowiedzialnością solidarną za VAT niezapłacony przez sprzedawcę
- Sankcją 20% podatku (może być do 30% wartości netto transakcji przy stwierdzeniu nadużycia)
- Problemami podczas kontroli skarbowej – koniecznością udowadniania dobrej wiary
Co zrobić gdy konto kontrahenta nie jest na białej liście?
- Zapytaj kontrahenta dlaczego konto nie figuruje w wykazie – może to błąd aktualizacji
- Zaproponuj do aktualizacji danych w urzędzie skarbowym
- Złóż zawiadomienie ZAW-NR do swojego urzędu skarbowego w ciągu 7 dni od dnia zlecenia pierwszego przelewu na niefigurujące konto – chroni przed sankcjami
Zawiadomienie ZAW-NR – jak to zrobić?
Jeśli przełałeś/aś pieniądze na konto spoza białej listy i chcesz uniknąć sankcji, złóż zawiadomienie ZAW-NR do urzędu skarbowego nabywcy. Masz na to 7 dni od dnia zlecenia przelewu. Formularz ZAW-NR zawiera: dane nabywcy, dane sprzedawcy, datę i kwotę przelewu, numer konta i wyjaśnienie sytuacji. Po złożeniu zawiadomienia w terminie nie odpowiadasz solidarnie za VAT sprzedawcy i możesz zaliczyć wydatek do kosztów podatkowych.
Wyjątki – kiedy biała lista nie ma znaczenia
Obowiązek weryfikacji i konsekwencje przelania na niezarejestrowane konto nie dotyczą płatności:
- Do 15 000 zł jednorazowej wartości transakcji, bez względu na liczbę płatności (art. 19 Prawa przedsiębiorców)
- Dokonanej w mechanizmie podzielonej płatności (split payment) – sankcje z białej listy w ogóle nie mają wtedy zastosowania
- Na rzecz zagranicznych kontrahentów (niepolski NIP)
Automatyczna weryfikacja w programie Faktura VAT
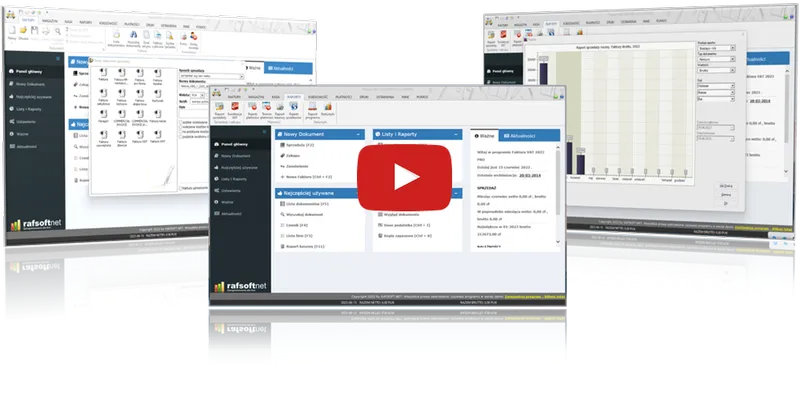
Program Faktura VAT STANDARD integruje się z białą listą – przy wyborze kontrahenta lub wprowadzaniu numeru konta można zweryfikować go bezpośrednio z programu. System sprawdza status VAT i rachunki bankowe w czasie rzeczywistym przez API podatki.gov.pl. Wynik weryfikacji jest zapisywany razem z dokumentem, co stanowi dowód należytej staranności w razie kontroli.
Praktyczne przykłady błędów
Przykład 1: Firma X przesłała 80 000 zł za dostawę towaru na konto, które kontrahent zmienił 2 tygodnie wcześniej i nie zgłosił tego do US. Firma X nie złożyła ZAW-NR w terminie 7 dni. Skutek: wydatek (ok. 65 041 zł netto) nie trafia do kosztów podatkowych, a Firma X odpowiada solidarnie za VAT z tej transakcji (ok. 14 959 zł), jeśli sprzedawca go nie zapłaci.
Przykład 2: Mała firma budowlana przelewa 8 000 zł za materiały. Kwota poniżej 15 000 zł – przepisy o białej liście nie mają zastosowania. Jednak weryfikacja statusu VAT kontrahenta (czynny/zwolniony) i tak jest wskazana.
Jak często aktualizowana jest biała lista?
Wykaz podatników VAT jest aktualizowany codziennie (w dni robocze). Zmiany statusu VAT kontrahentów odzwierciedlają się w ciągu 1–2 dni roboczych od decyzji urzędu. Warto sprawdzać przy każdej dużej transakcji, nie tylko przy pierwszej.
Biała lista a mechanizm podzielonej płatności (split payment)
Mechanizm podzielonej płatności (MPP) i biała lista to dwa odrębne, ale uzupełniające się mechanizmy ochrony. Przy płatnościach split payment kwota VAT trafia bezpośrednio na zablokowany rachunek VAT sprzedawcy. Zapłata w MPP ustawowo wyłącza sankcje z białej listy (odpowiedzialność solidarną i wyłączenie z kosztów), choć sprawdzenie kontrahenta nadal jest dobrą praktyką. Jeśli skierujesz przelew MPP na rachunek z białej listy kontrahenta – jesteś podwójnie chroniony: zarówno przez mechanizm blokady VAT, jak i przez zgodność z wykazem. Ważne: rachunek VAT musi być rachunkiem zgłoszonym do celów VAT – ten sam wymóg co biała lista.
Historia i podstawa prawna białej listy
Biała lista podatników VAT funkcjonuje w Polsce od 1 września 2019 roku, na mocy ustawy z dnia 12 kwietnia 2019 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw. Zastąpiła wcześniejsze listy podatników: listę podmiotów zarejestrowanych, niezarejestrowanych i wykreślonych. Sankcje za przelew na rachunek spoza wykazu obowiązują od 1 stycznia 2020 r. Kolejne zmiany (2022–2024) rozszerzyły zakres danych o rachunkach zagranicznych i uszczelniły procedurę ZAW-NR.
Najczęściej zadawane pytania
Jak często aktualizowana jest biała lista?
Wykaz podatników VAT jest aktualizowany codziennie (w dni robocze). Zmiany statusu VAT kontrahentów odzwierciedlają się w ciągu 1–2 dni roboczych od decyzji urzędu.
Czy biała lista obejmuje też zagraniczne firmy?
Nie – biała lista dotyczy wyłącznie polskich podatników VAT. Zagranicznych kontrahentów (UE i spoza UE) weryfikujesz przez inne narzędzia: VIES dla podatników VAT-UE w Europie, przez krajowe rejestry dla firm spoza UE.
Co jeśli kontrahent jest na białej liście, ale ma inne konto niż na fakturze?
To poważny sygnał ostrzegawczy. Może świadczyć o próbie wyłudzenia (np. phishing faktury) lub braku aktualizacji danych przez kontrahenta. Skontaktuj się z kontrahentem kanałem niezależnym od e-maila (telefon, osobiście) i zweryfikuj przed przelaniem pieniędzy.
Czy płatność kartą kredytową lub przez PayU podlega białej liście?
Przepisy dotyczą płatności bankowych (przelewów). Płatności kartami, PayU, Przelewy24 czy gotowką formalnie nie podlegają obowiązkowi weryfikacji białej listy. Jednak i tak warto sprawdzać status VAT kontrahenta dla bezpieczeństwa odliczenia.
Sprawdź też artykuł zmiany w VAT 2026 i stronę Faktura VAT STANDARD.
Poradniki z cyklu: VAT dla małej firmy
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!