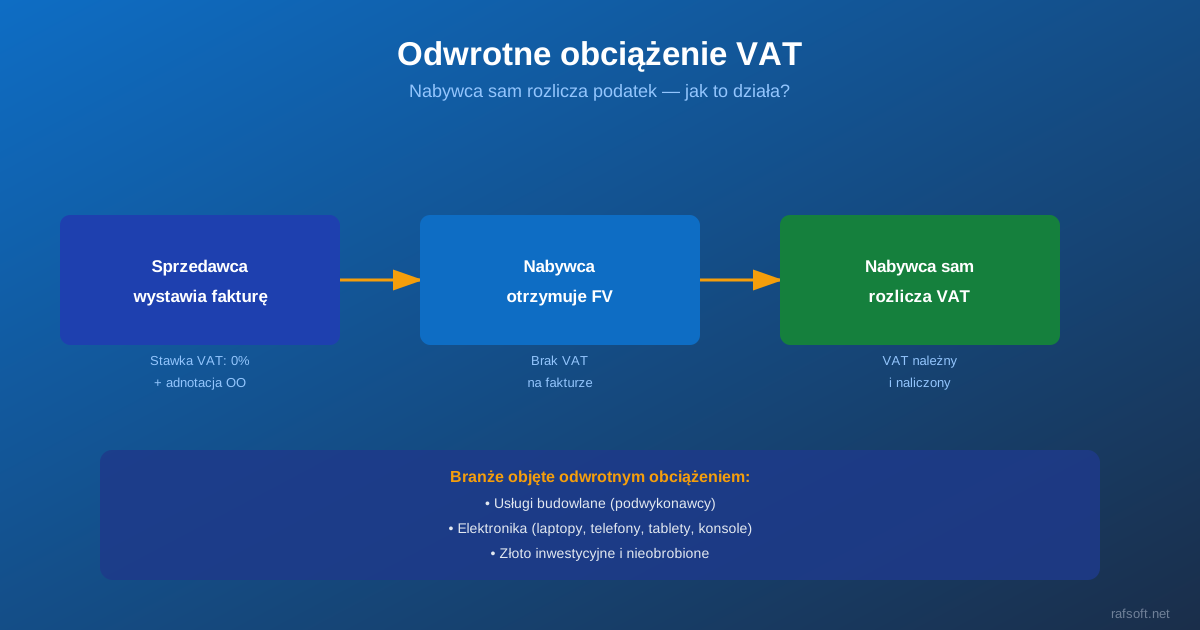
Odwrotne obciążenie VAT (reverse charge) to mechanizm, w którym obowiązek rozliczenia podatku przenosi się z dostawcy na nabywcę. W praktyce sprzedawca wystawia fakturę bez VAT, a kupujący sam wylicza i odprowadza podatek. Kiedy stosować odwrotne obciążenie w 2026 roku?
Kiedy stosuje się odwrotne obciążenie?
Odwrotne obciążenie ma zastosowanie w kilku sytuacjach:
- Usługi budowlane – od 1 listopada 2019 r. NIE są już objęte odwrotnym obciążeniem; podwykonawca wystawia fakturę z VAT, a przy usługach z załącznika nr 15 powyżej 15 000 zł brutto stosuje się mechanizm podzielonej płatności
- Transakcje zagraniczne B2B – usługi świadczone między firmami z różnych krajów UE (art. 28b ustawy o VAT)
- Import usług – gdy kupujesz usługi od firm spoza UE (np. reklamy Google, Facebook)
- Gaz, energia elektryczna i uprawnienia do emisji gazów cieplarnianych – wyłącznie w transakcjach na giełdzie towarowej, rynku regulowanym lub OTF między czynnymi podatnikami VAT (przejściowo do 31 grudnia 2026 r., art. 145e ustawy o VAT)
Przykład 1: firma IT kupuje reklamy Google
Firma programistyczna z Warszawy płaci za kampanie Google Ads. Google LLC to podmiot z USA, więc jest to import usług. Firma polska musi sama wyliczyć VAT (23%) od kwoty netto z faktury Google i wykazać go w JPK_V7M po stronie sprzedaży (jako VAT należny). Jednocześnie, o ile firma ma pełne prawo do odliczenia, wykazuje go również jako VAT naliczony. Efekt: zero wpływu na kasę, ale konieczność prawidłowego odzwierciedlenia w ewidencji.
Przykład 2: podwykonawca budowlany
Firma Kowalski-Budowa sp. z o.o. (czynny podatnik VAT) wykonuje prace murarskie na zlecenie generalnego wykonawcy ABC Construction S.A. (również czynny VAT). W tej sytuacji Kowalski-Budowa wystawia fakturę z VAT (23% lub – przy budownictwie mieszkaniowym objętym społecznym programem mieszkaniowym – 8%). Jeśli kwota należności przekracza 15 000 zł brutto, a usługa jest wymieniona w załączniku nr 15, faktura musi zawierać wyrazy „mechanizm podzielonej płatności”. Odwrotne obciążenie dla usług budowlanych zniesiono 1 listopada 2019 r. Tak samo rozlicza się usługę wykonaną bezpośrednio dla klienta indywidualnego – sprzedawca dolicza VAT według właściwej stawki.
Jak wygląda faktura z odwrotnym obciążeniem?
Faktura wystawiana przy odwrotnym obciążeniu: nie zawiera stawki ani kwoty VAT (w KSeF stosuje się oznaczenie „np” lub „oo” zamiast stawki), a zawiera wyrazy „odwrotne obciążenie”. Nabywca samodzielnie wykazuje VAT w JPK_V7M zarówno po stronie sprzedaży (VAT należny) jak i zakupów (VAT naliczony).
VAT normalny vs odwrotne obciążenie – tabela porównawcza
| Kryterium | VAT normalny | Odwrotne obciążenie |
|---|---|---|
| Kto nalicza VAT | Sprzedawca | Nabywca |
| VAT na fakturze | Tak, z kwotą i stawką | Brak lub 0% + adnotacja |
| Kto płaci VAT do US | Sprzedawca | Nabywca |
| Typowe zastosowanie | Sprzedaż krajowa B2C i B2B | Podwykonawstwo, import usług, transakcje UE B2B |
| Zapis w JPK_V7M | Tylko po stronie sprzedaży (sprzedawca) | Po stronie sprzedaży i zakupów (nabywca) |
Import usług – co robić?
Kupujesz usługi od Google, Facebook, LinkedIn lub innych firm zagranicznych? To import usług – musisz wyliczyć VAT od tych faktur i wykazać go w JPK_V7M zarówno po stronie sprzedaży jak i zakupów (o ile masz prawo do odliczenia). Program Faktura VAT umożliwia wprowadzenie dokumentu importu usług z właściwym oznaczeniem w JPK.
Więcej informacji w artykule podatek u źródła a faktury zagraniczne.
Jak zaksiegować odwrotne obciążenie w JPK_V7M?
Jeśli jesteś nabywcą usługi objętej odwrotnym obciążeniem, w JPK_V7M musisz wykazać tę transakcję w dwóch miejscach:
- Część ewidencyjna sprzedaży – jako VAT należny (ze stawką 23% lub inną właściwą), w odpowiedniej grupie (K_27/K_28 – import usług innych niż z art. 28b, K_29/K_30 – import usług z art. 28b, np. od kontrahenta z UE)
- Część ewidencyjna zakupów – jako VAT naliczony do odliczenia (o ile transakcja służy działalności opodatkowanej)
Ważne: nieprawidłowe oznaczenie lub brak wykazania po stronie sprzedaży to błąd, który może skutkować korygowanym JPK i odsetkami.
Konsekwencje błędnego zastosowania odwrotnego obciążenia
Błędy przy odwrotnym obciążeniu mogą być kosztowne:
- Sprzedawca naliczy VAT zamiast wystawić bez VAT – nabywca nie może odliczyć błędnie naliczonego VAT (płaci podwójnie). Urząd może też zakwestionować odliczenie.
- Nabywca nie wykazie odwrotnego obciążenia w JPK_V7M – zaległość podatkowa, odsetki, możliwa kara z Kodeksu karnego skarbowego
- Błędna interpretacja, czy transakcja podlega reverse charge – ryzyko błędnego rozliczenia, konieczność korekty deklaracji
Najczęściej zadawane pytania
Czy podwykonawca budowlany musi być vatowcem żeby stosować odwrotne obciążenie?
Nie – od 1 listopada 2019 r. odwrotne obciążenie dla usług budowlanych nie obowiązuje. Podwykonawca będący czynnym podatnikiem VAT wystawia fakturę z VAT (ewentualnie z oznaczeniem „mechanizm podzielonej płatności”), a podwykonawca zwolniony podmiotowo – fakturę bez VAT. Podwykonawca nievatowiec wystawia zwykłą fakturę bez VAT (zwolniony podmiotowo).
Jak oznaczyć faktury z odwrotnym obciążeniem w JPK_V7M?
Faktury zakupowe objęte odwrotnym obciążeniem nie mają osobnego oznaczenia procedury – wykazuje się je w polach importu usług lub dostaw rozliczanych przez nabywcę (K_27–K_32) oraz po stronie podatku naliczonego. Oznaczenie „TP” dotyczy transakcji z podmiotami powiązanymi, a dawne „EE” zastąpiono 1 lipca 2021 r. oznaczeniem „WSTO_EE”. Szczegółowe kody dla różnych rodzajów transakcji z odwrotnym obciążeniem są określone w rozporządzeniu MF.
Czy import usług od firmy z UE to też odwrotne obciążenie?
Tak – jeśli firma polska kupuje usługi od podatnika VAT z innego kraju UE (np. agencja marketingowa z Niemiec), stosuje się art. 28b ustawy o VAT i mechanizm odwrotnego obciążenia. Polska firma wykazuje VAT w JPK_V7M po stronie sprzedaży i zakupów.
Co jeśli zagraniczna firma wystawia fakturę z lokalnym VAT zamiast bez VAT?
Zagraniczna firma B2B powinna wystawić fakturę bez VAT (podatek rozlicza nabywca). Jeśli jednak wystawiła z zagranicznym VAT, polskiej firmie nie przysługuje odliczenie tego zagranicznego VAT w polskim JPK_V7M. Można natomiast ubiegać się o zwrot zagranicznego VAT przez procedurę VAT-REF.
Jakie towary objęte są odwrotnym obciążeniem w Polsce?
Krajowe odwrotne obciążenie dla towarów (dawny załącznik nr 11 – stal, złom, odpady, elektronika) zlikwidowano 1 listopada 2019 r.; dziś te towary są objęte mechanizmem podzielonej płatności (załącznik nr 15). Do 31 grudnia 2026 r. odwrotne obciążenie obejmuje jedynie dostawy gazu, energii elektrycznej i uprawnień do emisji gazów cieplarnianych w obrocie na giełdzie towarowej, rynku regulowanym lub OTF (art. 145e ustawy o VAT). oraz gaz i energię elektryczną w transakcjach między podatnikami. Dla każdej kategorii obowiązują dodatkowe warunki (np. tylko B2B, powyżej 20 000 zł itd.).
Czy odwrotne obciążenie dotyczy firm zwolnionych z VAT?
Firmy zwolnione podmiotowo z VAT (wartość sprzedaży do 240 000 zł rocznie) również mogą być zobowiązane do rozliczenia importu usług jako odwrotne obciążenie. Takie firmy składają deklarację VAT-9M wyłącznie w miesiącu lub kwartale, w którym pojawi się obowiązek podatkowy z tego tytułu.
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!