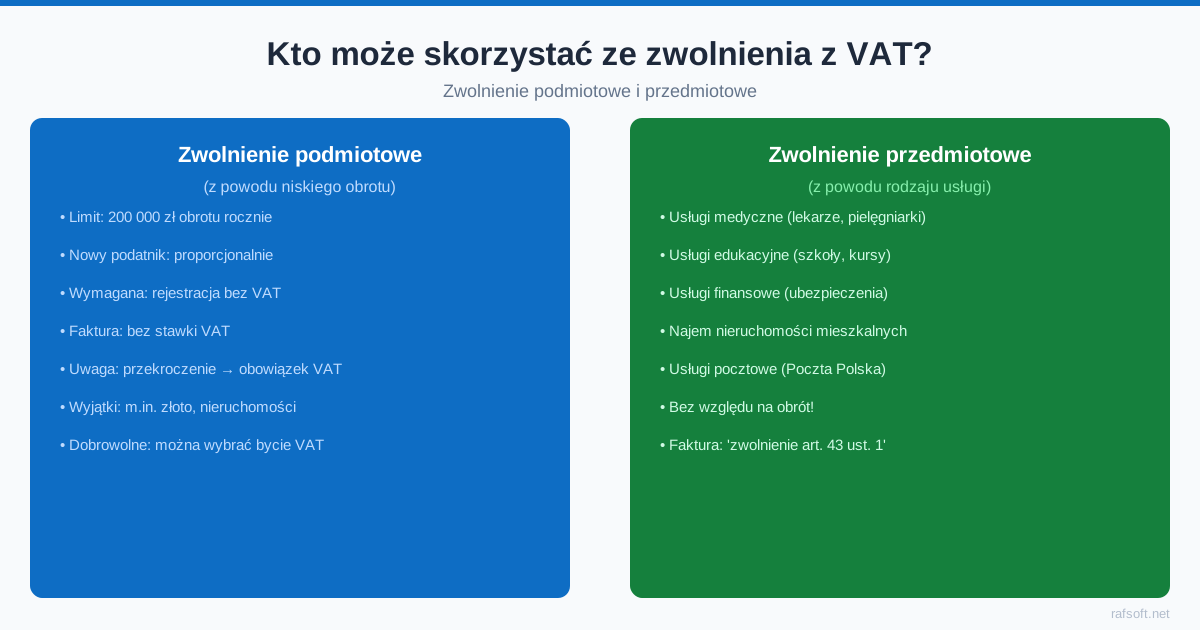
Zwolnienie z VAT to przywilej, który pozwala uniknąć rejestracji, deklaracji i całej administracji związanej z VAT. Ale nie każdy może z niego korzystać – są limity i wyjątki. Dowiedz się kto może być zwolniony z VAT w 2026 roku i do jakiego limitu obrotu przysługuje zwolnienie.
Zwolnienie podmiotowe z VAT – limit 240 000 zł w 2026 roku
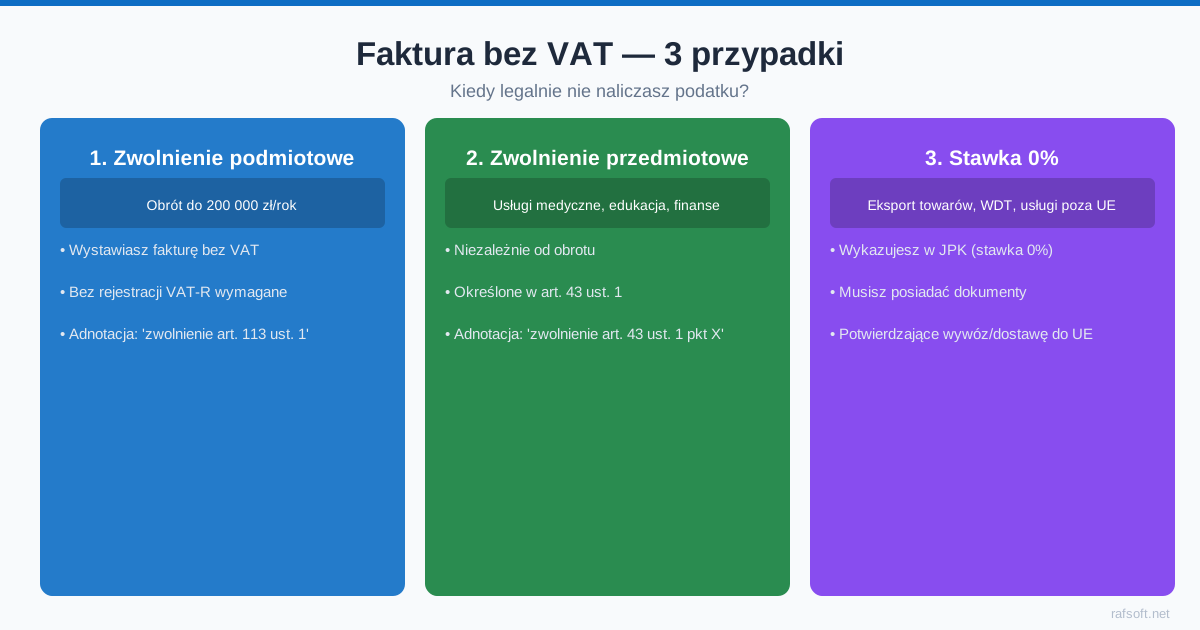
Najczęstsze zwolnienie z VAT to zwolnienie podmiotowe na podstawie art. 113 ustawy o VAT. Przysługuje podatnikom z siedzibą działalności w Polsce, których wartość sprzedaży (bez VAT) nie przekroczyła 240 000 zł ani w poprzednim, ani w bieżącym roku podatkowym. Firmy nowo zakładane korzystają ze zwolnienia proporcjonalnie do pozostałego czasu w roku.
Limit 200 000 zł obowiązywał w latach 2017–2025. Od 1 stycznia 2026 r. został podniesiony do 240 000 zł. Zwolnienie jest dobrowolne – możesz zrezygnować i zarejestrować się do VAT nawet przy niższym obrocie. I odwrotnie – możesz korzystać ze zwolnienia do momentu przekroczenia limitu.
Co wlicza się do limitu 240 000 zł – a czego nie?
Obliczając obrót do limitu zwolnienia, musisz wiedzieć dokładnie co wliczać:
Wliczasz do limitu:
- Wartość sprzedaży towarów i usług opodatkowanych VAT (po cenach netto)
- Sprzedaż zwolniona przedmiotowo z art. 43 ust. 1 (np. usługi medyczne, edukacyjne) – NIE wlicza się do limitu; wyjątek stanowią transakcje związane z nieruchomościami oraz usługi finansowe i ubezpieczeniowe, jeżeli nie mają charakteru pomocniczego
- Odpłatna dostawa nieruchomości (przy działalności deweloperskiej)
Nie wliczasz do limitu:
- Wewnątrzwspólnotowej sprzedaży towarów na odległość (wysyłki do konsumentów w innych krajach UE), która nie podlega opodatkowaniu w Polsce
- Sprzedaży zwolnionej przedmiotowo na podstawie art. 43 ust. 1 (np. usług medycznych, edukacyjnych) – poza transakcjami związanymi z nieruchomościami oraz niepomocniczymi usługami finansowymi i ubezpieczeniowymi
- Odsetek od lokat i instrumentów finansowych (jeśli to nie jest przedmiot działalności)
- Dostawy środków trwałych i wartości niematerialnych używanych przez podatnika
- Dotacji, subwencji i dofinansowań niezwiązanych bezpośrednio z ceną
Kto nie może korzystać ze zwolnienia podmiotowego?
Zwolnienie podmiotowe nie dotyczy m.in.:
- Sprzedaży towarów wymienionych w art. 113 ust. 13 (np. wyroby z metali szlachetnych z załącznika nr 12, alkohol i inne towary akcyzowe – z wyjątkiem m.in. wyrobów tytoniowych i energii elektrycznej – a także tereny budowlane i nowe środki transportu)
- Usług prawniczych, doradczych, jubilerskich, ściągania długów
- Firm, które utraciły prawo do zwolnienia lub z niego zrezygnowały – mogą do niego wrócić najwcześniej po upływie roku, licząc od końca roku, w którym to nastąpiło
Zwolnienie przedmiotowe – lista usług zawsze zwolnionych z VAT
Pewne usługi są zwolnione z VAT przedmiotowo – niezależnie od obrotu. Oznacza to, że nawet jeśli przekroczysz 240 000 zł obrotu, te usługi nadal nie podlegają VAT:
- Usługi medyczne i lecznicze – świadczone przez lekarzy, dentystów, pielęgniarki, szpitale, przychodnie (art. 43 ust. 1 pkt 18–19 ustawy o VAT)
- Usługi edukacyjne – nauczanie języków obcych, korepetycje, szkolenia zawodowe dofinansowane ze środków publicznych, szkoły i uczelnie
- Usługi finansowe i ubezpieczeniowe – kredyty, pożyczki, ubezpieczenia, usługi bankowe
- Wynajem nieruchomości mieszkalnych – wynajem mieszkań na cele mieszkaniowe (nie dotyczy wynajmu krótkoterminowego przez Airbnb itp.)
- Usługi kulturalne i sportowe – określone usługi instytucji kultury i sportu
Przy zwolnieniu przedmiotowym możesz być vatowcem i nadal nie naliczać VAT na te usługi – wystawiasz faktury ze stawką ZW (zwolniony).
Kiedy zwolnienie z VAT się nie opłaca?
Mimo że zwolnienie z VAT wydaje się atrakcyjne, w wielu sytuacjach jest niekorzystne:
- Brak odliczenia VAT od zakupów – jeśli kupujesz dużo towarów, usług lub środków trwałych (np. sprzęt komputerowy, samochód firmowy), jako nievatowiec płacisz pełną cenę brutto i nie możesz odliczyć VAT. Vatowiec odlicza VAT i efektywnie płaci cenę netto.
- Klienci B2B preferują vatowców – firmy kupujące od nievatowca nie mogą odliczyć VAT z faktury. Może to obniżać Twoją konkurencyjność w przetargach i przy regularnych kontraktach z firmami.
- Wizerunek – część kontrahentów postrzega nievatowca jako mniejszą, mniej profesjonalną firmę (choć formalnie jest to nieprawda).
- Eksport usług do UE – przy usługach dla firm unijnych (B2B) rejestracja VAT jest i tak konieczna przy określonych transakcjach.
Jak przejść ze zwolnienia na VAT – procedura rejestracji
Jeśli chcesz dobrowolnie zarejestrować się do VAT (lub musisz, bo przekroczyłeś limit):
- Wypełnij formularz VAT-R – dostępny na stronie podatki.gov.pl lub w urzędzie skarbowym. Podajesz dane firmy, datę rejestracji, rodzaj działalności.
- Złóż VAT-R elektronicznie (e-Urząd Skarbowy, ePUAP lub przez pełnomocnika) lub papierowo w urzędzie skarbowym właściwym dla siedziby firmy.
- Urząd skarbowy potwierdza rejestrację – zazwyczaj w ciągu kilku dni roboczych. Możesz sprawdzić status w Białej Liście podatników VAT.
- Od kiedy stosować VAT? – od daty wskazanej w VAT-R jako data rejestracji. Przy przekroczeniu limitu: już od transakcji, którą przekroczyłeś limit (w całości), a nie dopiero od następnej.
Jak wyrejestrować się z VAT – powrót do zwolnienia
Możesz wrócić do zwolnienia, jeśli Twoja sprzedaż nie przekroczyła 240 000 zł ani w poprzednim, ani w bieżącym roku i minął co najmniej rok od końca roku, w którym utraciłeś zwolnienie lub z niego zrezygnowałeś. Procedura:
- Złóż aktualizację zgłoszenia VAT-R ze zmianą statusu z „podatnik VAT czynny” na „podatnik VAT zwolniony” (formularz VAT-Z składa się tylko przy zaprzestaniu działalności opodatkowanej).
- Wyrejestrowanie następuje od początku następnego roku podatkowego lub od daty wskazanej w zgłoszeniu.
- Musisz rozliczyć VAT do ostatniego dnia bycia vatowcem i złożyć ostatnią deklarację JPK-V7.
Konsekwencje przekroczenia limitu
Gdy przekroczysz 240 000 zł sprzedaży, tracisz prawo do zwolnienia podmiotowego już od transakcji, którą przekroczyłeś limit. Musisz zarejestrować się do VAT (formularz VAT-R) i naliczyć VAT od tej transakcji oraz od wszystkich kolejnych. Warto śledzić obrót, żeby nie zostać zaskoczonym na koniec roku.
Konsekwencje braku rejestracji po przekroczeniu limitu:
- Obowiązek zapłaty VAT od wszystkich transakcji od momentu przekroczenia – nawet jeśli nie naliczałeś VAT na fakturach
- Odsetki od zaległego VAT
- Możliwe sankcje karne skarbowe za niezarejestrowanie działalności VAT
Fakturowanie dla firmy zwolnionej z VAT w programie Faktura VAT
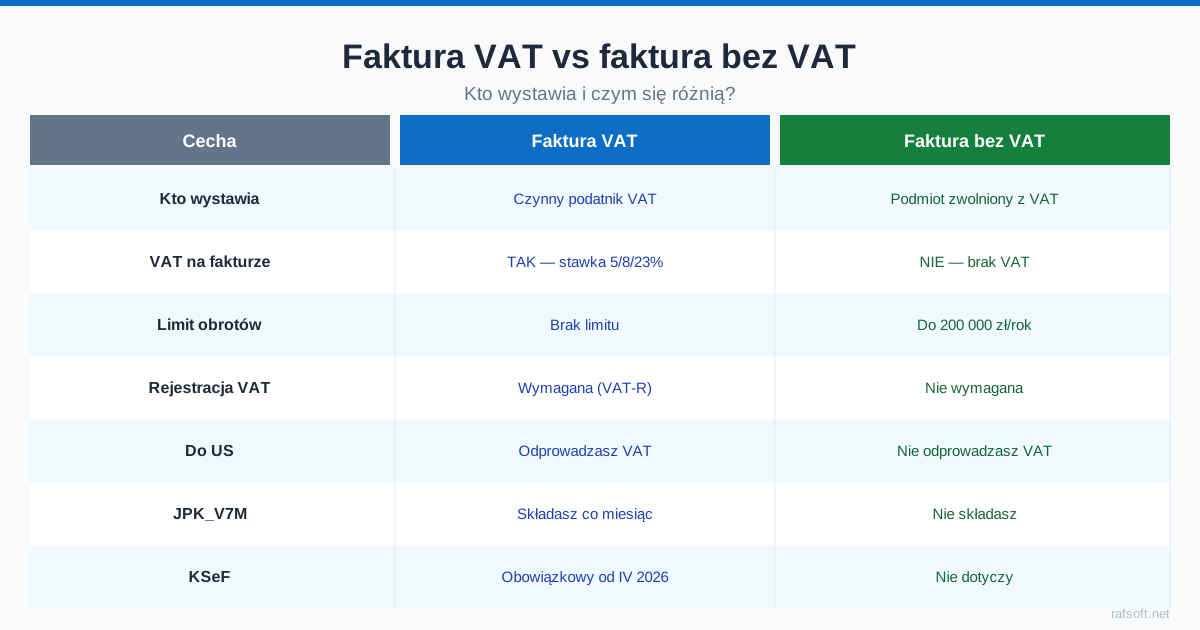
Program Faktura VAT dla JDG obsługuje zarówno faktury bez VAT (dla firm zwolnionych) jak i z VAT. Dla nievatowca program:
- Wystawia faktury z oznaczeniem podstawy zwolnienia (np. „zw." lub pełna treść art. 113 ustawy o VAT)
- Nie wykazuje kwoty VAT na fakturze
- Umożliwia łatwe przejście na fakturowanie z VAT po rejestracji – bez konieczności zmiany programu
- Śledzi obrót miesięczny, co pomaga kontrolować zbliżanie się do limitu 240 000 zł
Sprawdź też artykuł faktura VAT a faktura bez VAT.
Najczęściej zadawane pytania
Czy warto być vatowcem przy niskim obrocie?
To zależy od branży i klientów. Jeśli Twoi klienci to vatowcy B2B – woleliby kupować od vatowca (żeby odliczyć VAT). Jeśli klienci to osoby prywatne – bycie nievatowcem obniża cenę brutto. Dla firm inwestujących w sprzęt – rejestracja VAT pozwala odliczyć VAT od zakupów.
Kiedy należy złożyć VAT-R?
Formularz VAT-R składasz przed pierwszą transakcją po przekroczeniu limitu lub gdy dobrowolnie rezygnujesz ze zwolnienia. Rejestracja VAT odbywa się przez urząd skarbowy właściwy dla siedziby firmy. Nowoczesne biura obsługują VAT-R elektronicznie.
Jak liczyć limit dla nowej firmy założonej w trakcie roku?
Dla firmy założonej np. 1 lipca limit liczymy proporcjonalnie: 240 000 zł × (184 dni / 365 dni) ≈ 120 986 zł. Jeśli przekroczysz tę kwotę przed końcem roku, VAT naliczasz już od transakcji, którą przekroczyłeś limit.
Czy przy zwolnieniu z VAT trzeba wystawiać faktury?
Tak – nievatowiec może i powinien wystawiać faktury na żądanie klienta (klient ma prawo żądać faktury w ciągu 3 miesięcy, licząc od końca miesiąca, w którym dostarczono towar, wykonano usługę lub otrzymano zapłatę). Faktura nievatowca nie zawiera stawki VAT ani kwoty podatku, ale musi zawierać podstawę zwolnienia (np. „zwolniony na podstawie art. 113 ust. 1 ustawy o VAT").
Czy przekroczenie limitu w jednym miesiącu oznacza rejestrację VAT do końca roku?
Tak – po przekroczeniu limitu obowiązek rejestracji i naliczania VAT trwa przez cały kolejny rok podatkowy. Nie możesz powrócić do zwolnienia w tym samym roku, w którym przekroczyłeś limit. Po upływie tego roku – jeśli sprzedaż nie przekroczyła 240 000 zł – możesz wrócić do zwolnienia, składając aktualizację VAT-R ze zmianą statusu na „podatnik VAT zwolniony”.
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!