Faktura marża — VAT od marży
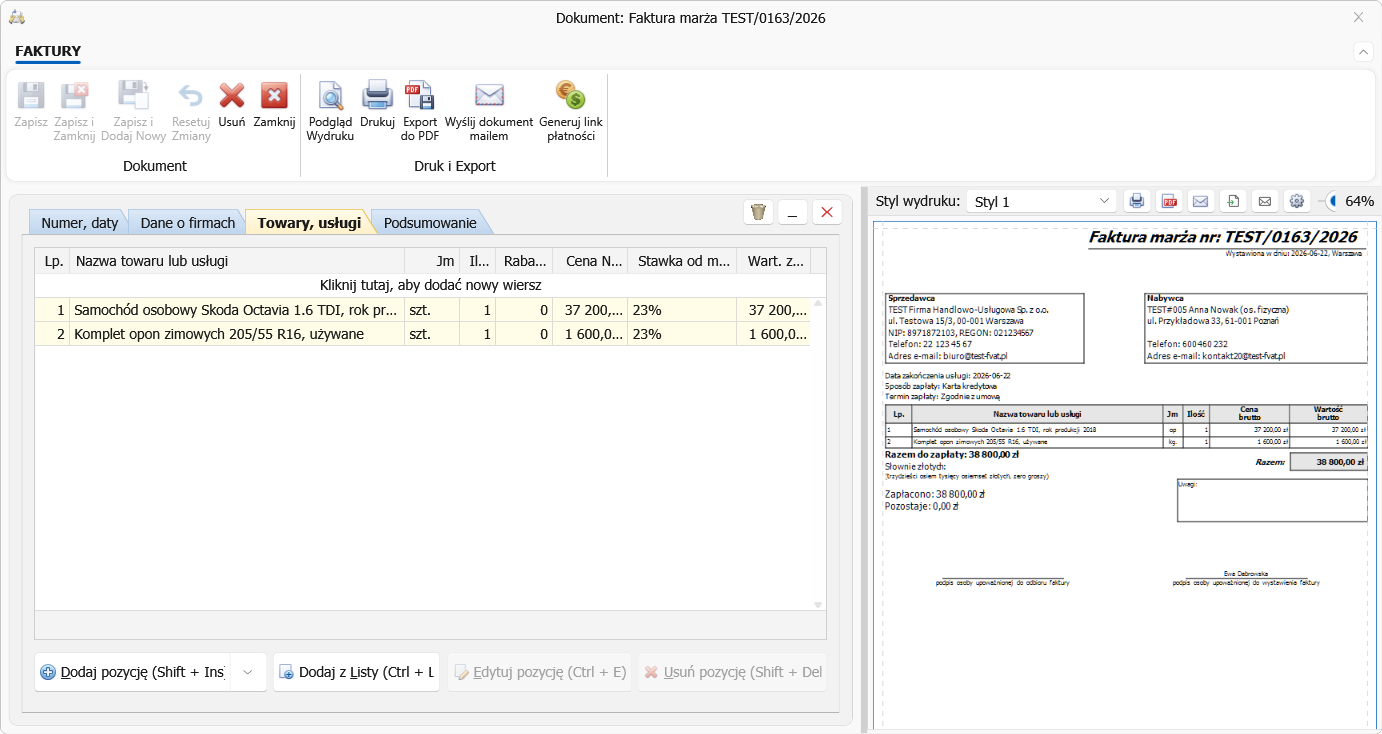
Faktura marża to faktura sprzedaży, przy której VAT liczy się nie od całej ceny, ale tylko od marży — różnicy między ceną sprzedaży a ceną zakupu. Stosują ją przede wszystkim komisy i handlarze towarami używanymi (samochody, meble, elektronika kupione od osób prywatnych), antykwariaty, galerie i handlarze dzieł sztuki, przedmiotów kolekcjonerskich i antyków oraz biura podróży, które sprzedają usługi turystyki złożone z usług kupionych od innych firm (hotel, przewóz, wyżywienie).
Fakturę wystawiamy każdemu nabywcy — osobie prywatnej i firmie. Na fakturze nie ma stawki ani kwoty VAT, jest tylko kwota do zapłaty i obowiązkowa adnotacja o procedurze marży (art. 106e ust. 2 i 3 ustawy o VAT). Dlatego nabywca-firma nie odliczy z niej VAT: podatek naliczony to kwoty podatku wynikające z faktur (art. 86 ust. 2 pkt 1), a towarów opodatkowanych marżą nie obejmuje obniżenie podatku (art. 120 ust. 19).
Sprzedawca VAT od marży płaci — liczy go sam i wykazuje w JPK_V7. Program robi to za nas: wystarczy przy pozycji podać cenę zakupu.
Przepisy: ustawa o VAT, tekst jednolity Dz.U. 2026 poz. 1263; ewidencja JPK_V7 — rozporządzenie MF z 15.10.2019 r. (Dz.U. 2019 poz. 1988).
Kiedy wolno zastosować procedurę marży
Towary używane, dzieła sztuki, przedmioty kolekcjonerskie i antyki (art. 120):
- towar kupiliśmy w ramach działalności w celu odprzedaży (art. 120 ust. 4),
- kupiliśmy go od osoby prywatnej albo innego podmiotu, który nie jest podatnikiem VAT, od podatnika zwolnionego z VAT (art. 43 ust. 1 pkt 2, art. 113) albo od podatnika, który sam sprzedał go w procedurze marży (art. 120 ust. 10). Towar kupiony na zwykłej fakturze z VAT do odliczenia sprzedajemy na zasadach ogólnych, zwykłą fakturą,
- towar używany to rzecz ruchoma nadająca się do dalszego użytku w obecnym stanie albo po naprawie — inna niż dzieła sztuki, kolekcje i antyki oraz inna niż metale i kamienie szlachetne (art. 120 ust. 1 pkt 4); antyki to przedmioty starsze niż 100 lat (art. 120 ust. 1 pkt 3),
- procedura marży jest dobrowolna — do tych samych dostaw można stosować zasady ogólne (art. 120 ust. 14).
Usługi turystyki (art. 119): biuro działa wobec klienta we własnym imieniu i na własny rachunek i kupuje od innych podatników usługi dla bezpośredniej korzyści turysty — transport, zakwaterowanie, wyżywienie, ubezpieczenie (art. 119 ust. 2 i 3). Marża to różnica między ceną płaconą przez klienta a kosztem tych zakupów; VAT od nich biuro nie odlicza (art. 119 ust. 4).
Rodzaje procedury — co wybrać w programie
Rodzaj procedury wybieramy w polu Procedura marży (JPK, KSeF): na zakładce Numer, daty faktury marży. Od niego zależą adnotacja na wydruku, oznaczenie w JPK_V7, pole w KSeF i lista stawek VAT od marży w oknie pozycji.
| Przypadek | Pole Procedura marży (JPK, KSeF): | Adnotacja na wydruku | Stawka VAT od marży | JPK_V7 | KSeF FA(3) |
|---|---|---|---|---|---|
| usługi turystyki (art. 119) | Procedura marży - biura podróży | procedura marży dla biur podróży | 23% albo 0% | MR_T | P_PMarzy + P_PMarzy_2 |
| towary używane (art. 120) | Procedura marży - towary używane | procedura marży – towary używane | 23%, 8%, 5% albo 0% | MR_UZ | P_PMarzy + P_PMarzy_3_1 |
| dzieła sztuki (art. 120) | Procedura marży - dzieła sztuki | procedura marży – dzieła sztuki | 23% albo 0% | MR_UZ | P_PMarzy + P_PMarzy_3_2 |
| przedmioty kolekcjonerskie i antyki (art. 120) | Procedura marży - przedmioty kolekcjonerskie i antyki | procedura marży – przedmioty kolekcjonerskie i antyki | 23% albo 0% | MR_UZ | P_PMarzy + P_PMarzy_3_3 |
Adnotację program drukuje dosłownie wyrazami z ustawy (art. 106e ust. 2 i 3) — niezależnie od tego, jak nazywa się pozycja w polu procedury.
Różnice między procedurami:
- Biura podróży (MR_T) — w deklaracji podatek liczy się od sumy marż z całego miesiąca (kwartału), a nie osobno z każdej faktury; ujemna suma daje podstawę i podatek 0. Program nie tworzy z faktury wiersza zakupu (patrz „Co trafia do JPK_V7” niżej).
- Towary używane, dzieła sztuki, antyki (MR_UZ) — marża liczy się osobno dla każdej pozycji; marża ujemna jednej pozycji nie zmniejsza podatku od innych.
- Stawki VAT od marży dozwolone dla procedury (lista w oknie pozycji pokazuje tylko je):
| Stawka | Kiedy | Podstawa prawna |
|---|---|---|
| 23% | stawka podstawowa — towary używane, usługi turystyki | art. 41 ust. 1 w zw. z art. 146ef ust. 1 pkt 1 |
| 23% | dzieła sztuki, przedmioty kolekcjonerskie, antyki w procedurze marży | art. 120 ust. 3a w zw. z art. 146ef ust. 1 pkt 1 |
| 8% | towar używany, dla którego właściwa jest stawka 8% | art. 41 ust. 2 w zw. z art. 146ef ust. 1 pkt 2 |
| 5% | towar używany, dla którego właściwa jest stawka 5% | art. 41 ust. 2a |
| 0% | eksport towaru w procedurze marży | art. 120 ust. 20 |
| 0% | usługi turystyki świadczone poza Unią Europejską | art. 119 ust. 7–9 |
Te same podstawy prawne program pokazuje w opisach stawek na liście w oknie pozycji.
Wystawianie faktury marży krok po kroku
-
Na wstążce FAKTURY kliknij strzałkę pod przyciskiem Nowy → Sprzedaż — wybierz typ… [F2] (albo sam przycisk Nowy). W oknie Nowy dokument sprzedaży zaznacz Faktura marża i kliknij OK. Fakturę marżę dla wybranego klienta otworzysz też z kartoteki kontrahentów poleceniem Faktura marża.
-
Zakładka Numer, daty — sprawdź numer, datę wystawienia i datę sprzedaży, wybierz sposób i termin zapłaty. W polu Procedura marży (JPK, KSeF): wybierz rodzaj procedury z tabeli w rozdziale „Rodzaje procedury”. Zrób to przed dodaniem pozycji — od procedury zależy lista stawek VAT od marży w oknie pozycji. Gdy pole zostanie puste, program traktuje fakturę jak towary używane.
-
Zakładka Dane o firmach — wybierz nabywcę (firmę albo osobę prywatną).
-
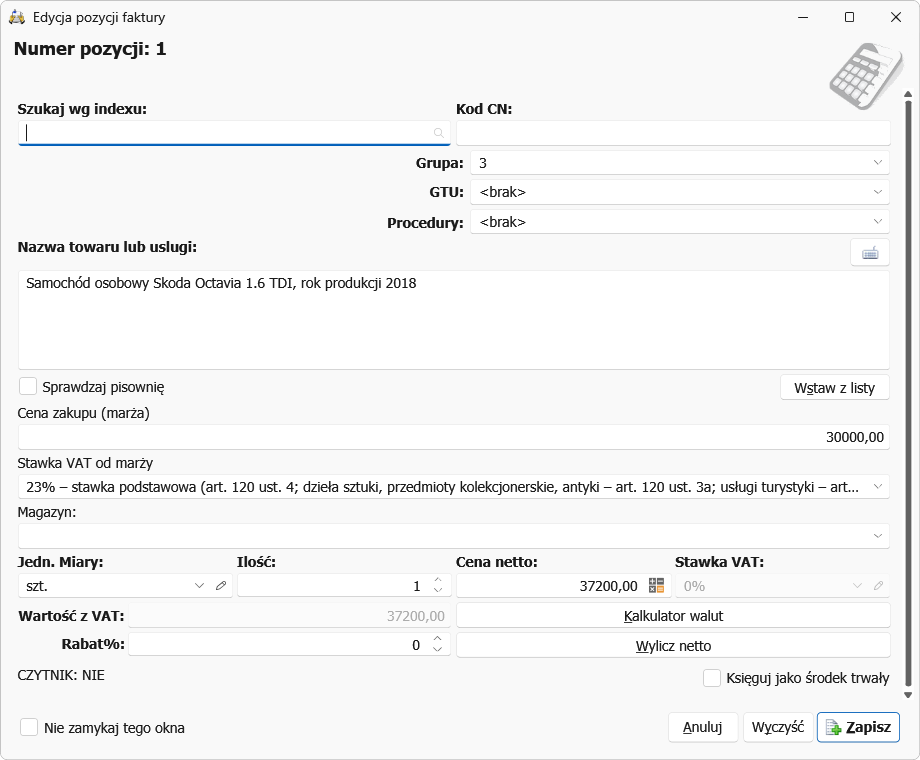
Zakładka Towary, usługi — kliknij Dodaj pozycję (Shift + Ins). Otworzy się okno Dodawanie nowej pozycji do faktury (przy poprawianiu pozycji już dodanej to samo okno nazywa się Edycja pozycji faktury, a przycisk zatwierdzenia — Zapisz):
- Nazwa towaru lub usługi — wpisz nazwę albo kliknij Wstaw z listy i wybierz towar z cennika (przyniesie on cenę zakupu z karty towaru — można ją poprawić),
- Cena zakupu (marża) — kwota, za jaką kupiliśmy towar, za jedną sztukę (program mnoży ją przez ilość). Przy fakturze w walucie obcej pole ma dopisek [PLN] — cenę zakupu wpisujemy w złotych,
- Stawka VAT od marży — stawka z tabeli stawek w rozdziale „Rodzaje procedury” (domyślnie 23%),
- Jedn. Miary, Ilość i cena sprzedaży — Cena netto albo Cena brutto (zależnie od trybu faktury; na fakturze marży obie są równe, bo pozycja jest bez VAT). Wpisujemy kwotę, którą zapłaci klient,
- pole Stawka VAT jest wyłączone i ustawione na 0% — to nie błąd: faktura marży nie wykazuje podatku,
- kliknij Dodaj.
-
Powtórz krok 4 dla kolejnych pozycji. Pozycja dodana bez tego okna — wpisana w wierszu „Kliknij tutaj, aby dodać nowy wiersz” albo przyciskiem Dodaj z Listy (Ctrl + L) — nie ma ceny zakupu: zaznacz ją i kliknij Edytuj pozycję (Ctrl + E), żeby ją uzupełnić.
-
Kliknij Zapisz (albo Zapisz i Zamknij). Jeśli któraś pozycja nie ma ceny zakupu, program ostrzeże, że VAT od marży tej pozycji nie trafi do JPK_V7 ani do Ewidencji VAT — wybierz Nie, uzupełnij cenę i zapisz ponownie.
-
Wydruk — Podgląd Wydruku, Drukuj, Export do PDF albo Wyślij dokument mailem na wstążce dokumentu.
-
KSeF — fakturę marżę wysyłamy jak każdą inną, synchronizacją KSeF — patrz Wysyłka faktur do KSeF.

Na zakładce Towary, usługi zamiast kolumny VAT jest kolumna Stawka od marży. Stawkę można zmienić także tutaj — kliknięcie w komórkę rozwija tę samą listę stawek z opisami. Zmiana nie rusza kwot pozycji (faktura dalej jest bez VAT), zmienia tylko podatek od marży w JPK_V7 i Ewidencji VAT.
Co jest na fakturze, a czego nie ma
Faktura marży zawiera wyłącznie dane z art. 106e ust. 1 pkt 1–8 i 15–17 oraz adnotację (art. 106e ust. 2 — biura podróży, ust. 3 — pozostałe procedury). Na wydruku programu:
| Jest | Nie ma |
|---|---|
| dane sprzedawcy i nabywcy, numer, daty | ceny i wartości netto |
| nazwa, jednostka miary, ilość | stawki VAT |
| Cena brutto i Wartość brutto pozycji | kwoty VAT i podsumowania według stawek |
| Razem do zapłaty i kwota słownie | ceny zakupu i marży — to dane tylko dla nas |
| adnotacja z rodzajem procedury (wiersz nad stopką) |
W pliku KSeF faktura marży ma w adnotacjach znacznik P_PMarzy z rodzajem procedury, całą kwotę w polu P_13_11 i należność ogółem w P_15 — bez pól stawki (P_12) i kwot podatku (P_14_x). W wierszach pozycji idą cena i wartość brutto (P_9B, P_11A) — także gdy faktura jest w trybie netto — bo ceny i wartości netto (P_9A, P_11) nie należą do danych faktury marży (art. 106e ust. 2 i 3: tylko dane z ust. 1 pkt 1–8 i 15–17).
Przykład
Komis kupił samochód od osoby prywatnej za 30 000 zł i sprzedaje go za 37 200 zł (procedura towary używane, stawka VAT od marży 23%):
| kwota | |
|---|---|
| marża | 37 200 − 30 000 = 7 200 zł |
| VAT od marży (23%) | 7 200 × 23/123 = 1 346,34 zł |
| podstawa opodatkowania | 7 200 − 1 346,34 = 5 853,66 zł |
Na fakturze klient widzi tylko kwotę 37 200 zł. Do JPK_V7 trafiają 5 853,66 zł (K_19) i 1 346,34 zł (K_20), w polu SprzedazVAT_Marza — 37 200 zł, a w osobnym wierszu zakupu (ZakupVAT_Marza) — 30 000 zł. Do KPiR i ewidencji przychodów (ryczałt) idzie przychód pomniejszony o VAT od marży, czyli 35 853,66 zł.
Gdyby ten sam samochód poszedł za 28 000 zł, marża wynosi −2 000 zł: VAT 0,00, w ewidencji JPK_V7 podstawa −2 000 zł, ale do deklaracji ta ujemna kwota nie wchodzi.
Jak program liczy podatek
- Marża = wartość brutto pozycji (w PLN) − cena zakupu × ilość, osobno dla każdej pozycji.
- VAT od marży = marża × stawka / (100 + stawka), zaokrąglony do grosza; podstawa = marża − VAT (art. 120 ust. 4, art. 119 ust. 1 — marża pomniejszona o kwotę podatku).
- Marża ujemna lub zerowa: podstawa = marża (ze znakiem minus), VAT 0,00. Dla MR_UZ zostaje w ewidencji JPK_V7, ale nie pomniejsza deklaracji.
- Biura podróży (MR_T): w deklaracji podatek liczy się od sumy marż okresu według stawki; ujemna suma daje podstawę i podatek 0.
Co trafia do JPK_V7 i Ewidencji VAT
| Pole | Wartość |
|---|---|
| K_19 / K_20 (23%), K_17 / K_18 (8%), K_15 / K_16 (5%) | podstawa i podatek od marży wg stawki od marży |
| K_22 (eksport towarów) | marża 0% przy eksporcie towaru używanego, dzieła sztuki, antyku (art. 120 ust. 20) |
| K_13 (0% w kraju) | marża 0% usług turystyki poza UE (art. 119 ust. 7) — usługa biura opodatkowana w kraju |
| SprzedazVAT_Marza | wartość brutto faktury |
| ZakupVAT_Marza | cena zakupu × ilość — osobny wiersz zakupu w miesiącu sprzedaży; nazwa i NIP dostawcy z karty towaru, numer dowodu „BRAK” |
| oznaczenie procedury | MR_UZ albo MR_T |
Wiersza ZakupVAT_Marza z ceny zakupu program nie tworzy:
- dla biur podróży — zakupy dla turysty (hotel, przewóz) wprowadzamy jako faktury zakupu z zaznaczoną w polu procedury JPK / adnotacje KSeF pozycją Procedura marży - biura podróży; taka faktura idzie do JPK_V7 tylko w polu ZakupVAT_Marza, bez odliczenia VAT (art. 119 ust. 4),
- dla korekt,
- gdy towar ma na karcie numer faktury zakupu wprowadzonej w programie — wtedy wiersz daje ta faktura zakupu.
Ewidencja VAT pokazuje przy fakturze marży netto i VAT od marży. W rejestrze VAT księgowa może jeszcze zmienić stawkę od marży pozycji, wybierając transakcję 23% / 8% / 5% / 0% (dla eksportu w procedurze marży program sam ustawia transakcję 22 – eksport towarów) — wiersz przelicza się z tej samej marży, a program pyta, czy zastosować stawkę do pozostałych pozycji marży tej faktury. Po zaksięgowaniu rejestru JPK_V7 bierze kwoty i stawki z rejestru.
Korekta, zakup i inne sytuacje
- Korekta faktury marży (Faktura korekta) liczy różnicę marży (po korekcie minus przed korektą) z ceną zakupu i stawką od marży przeniesionymi z faktury korygowanej. Rodzaj procedury korekta bierze z faktury pierwotnej.
- Faktura marży otrzymana (zakup towaru od podatnika stosującego procedurę marży): VAT od marży rozlicza sprzedawca, więc program nie pyta o cenę zakupu, a w JPK_V7 wykazuje taki zakup tylko w polu ZakupVAT_Marza — bez K_42/K_43, bo z faktury marży nie odliczamy VAT.
- Faktury marży sprzed wersji 27.6.351 liczą się jak dotąd (bez VAT od marży), żeby JPK za złożone okresy się nie zmieniał. VAT od marży zaczyna się liczyć dla pozycji, w której zatwierdzimy cenę zakupu w oknie pozycji.
- Import z programu Faktura VAT 2026 przenosi pozycje marży razem z ceną zakupu (program 2026 zapisywał je jako „23% od marży”).
Czego program nie robi
- Usługi własne biura podróży (np. własny autokar, własny przewodnik) trzeba opodatkować osobno, na zasadach ogólnych (art. 119 ust. 5 i 6). Program liczy marżę z całej pozycji — usługi własne wystaw na osobnej, zwykłej fakturze.
- Marża łączna dla przedmiotów kolekcjonerskich (za zgodą naczelnika urzędu skarbowego, art. 120 ust. 5) — program liczy marżę tylko od pojedynczych pozycji.
- Usługi turystyki częściowo poza UE (art. 119 ust. 8) — podział marży na część 0% i część 23% robimy sami, w dwóch pozycjach z różnymi stawkami.
Procedura na dokumencie a procedura pozycji
Procedurę marży wybiera się dla całej faktury, nie dla pozycji:
- Procedura marży (JPK, KSeF): na zakładce Numer, daty i cztery pozycje „Procedura marży - …” na liście wielokrotnego wyboru procedury JPK / adnotacje KSeF to to samo ustawienie w dwóch miejscach. Zmiana w jednym od razu ustawia drugie, a faktura ma zawsze jedną procedurę marży. Od niej zależą: adnotacja na wydruku, oznaczenie MR_T albo MR_UZ w JPK_V7, znacznik P_PMarzy_… w KSeF i lista stawek VAT od marży w oknie pozycji.
- Pole Procedury w oknie pozycji służy do innych procedur (WSTO_EE, IED, TT_D, I_42, I_63, bony B_SPV…) — tych, które KSeF zapisuje przy każdym wierszu (element Procedura w pozycji faktury), a JPK_V7 zbiera do oznaczeń dokumentu. Procedury marży tam nie ma, bo: adnotację o marży ustawa wymaga na fakturze (art. 106e ust. 2 i 3), KSeF ma na nią jedno pole w adnotacjach całej faktury (dokładnie jedno z P_PMarzy_2 / 3_1 / 3_2 / 3_3), a JPK_V7 oznacza MR_T i MR_UZ cały dowód sprzedaży (§ 10 ust. 4 rozporządzenia JPK_V7).
- Stawka VAT od marży jest natomiast per pozycja (kolumna Stawka od marży) — np. dwa towary używane z tej samej faktury mogą mieć 23% i 8%.
Sprzedaż w dwóch różnych procedurach marży (np. usługa turystyki i towar używany) wystawiamy na osobnych fakturach.
Czy ta strona była pomocna?