Okres ujęcia korekty w VAT
Faktura korygująca dziedziczy po fakturze pierwotnej datę dostawy / wykonania usługi — bo sama dostawa się nie zmienia. Gdyby program ustalał okres rozliczeniowy tylko na podstawie dat, korekta wystawiona w sierpniu do faktury lipcowej trafiłaby do lipca, czyli często do miesiąca już rozliczonego.
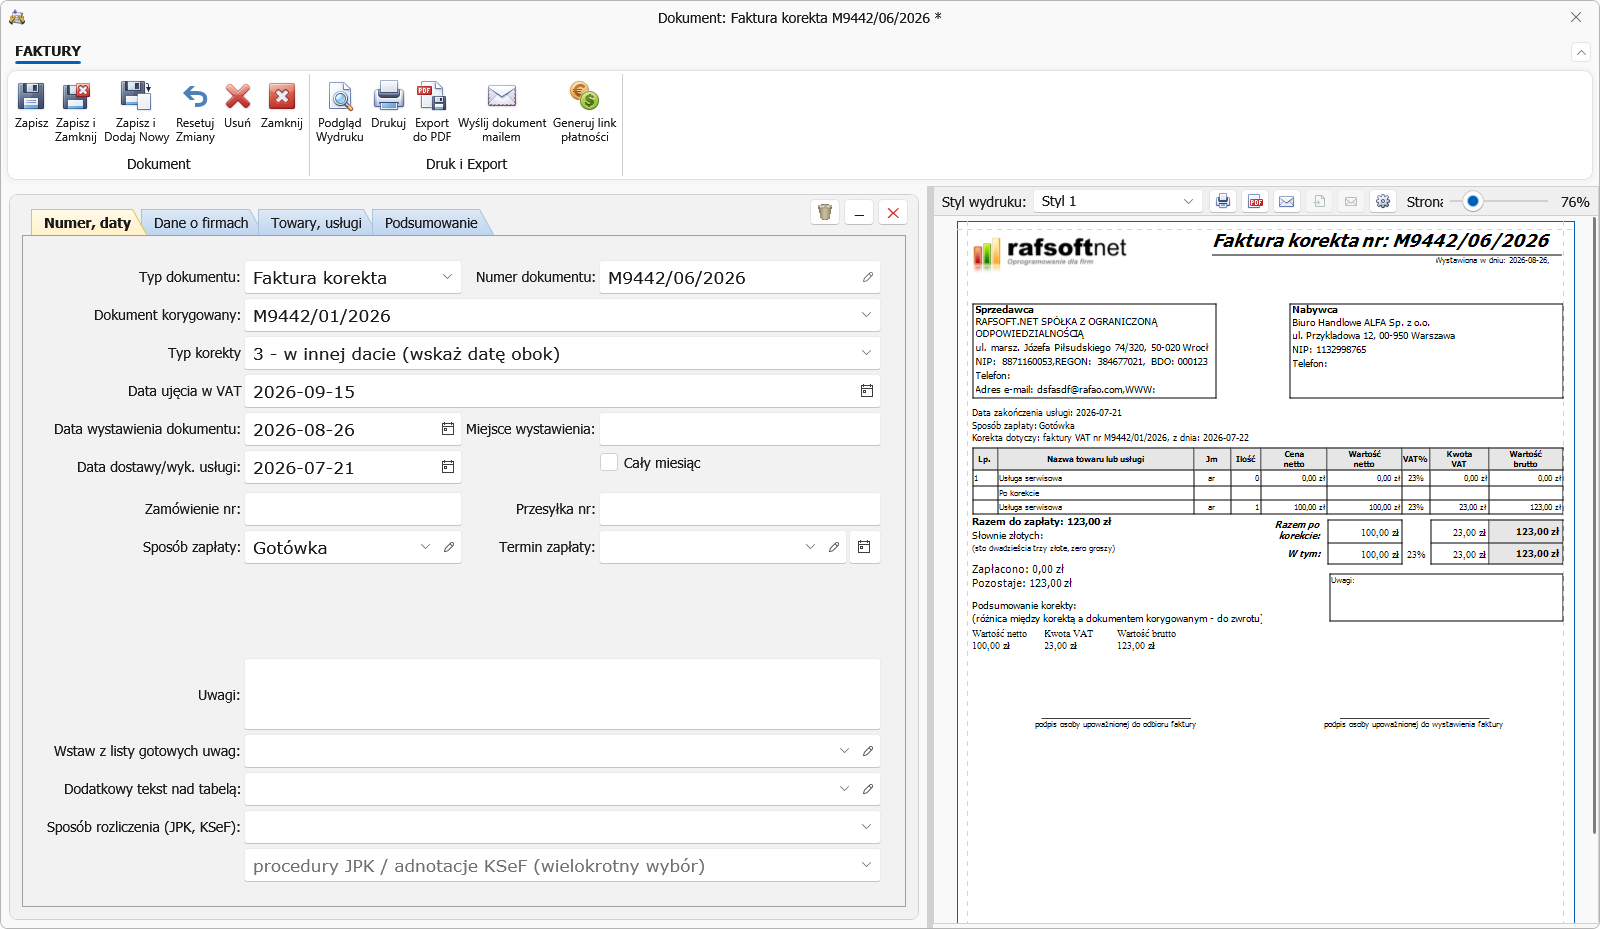
Dlatego o miesiącu ujęcia decyduje osobne pole Typ korekty, wypełniane na zakładce Numer, daty. To ten sam wybór, który przenosi schemat KSeF FA(3) — nabywca dostaje wraz z korektą informację, w którym okresie ma ją rozliczyć.
Do czego służy
Pole pojawia się tylko dla faktury korygującej — obok pola Dokument korygowany. Na zwykłej fakturze jest ukryte, bo nie ma czego przenosić między okresami.
Do wyboru są trzy możliwości:
| Wybór | Kiedy stosujemy | Miesiąc ujęcia |
|---|---|---|
| 1 – w dacie faktury pierwotnej (zwiększająca z błędu) | Korekta zwiększa podstawę lub podatek, a przyczyna istniała już przy sprzedaży: zaniżona cena, za niska stawka VAT, pominięta pozycja | miesiąc faktury pierwotnej |
| 2 – w dacie korekty (zmniejszająca, rabat, zwrot) | Każda korekta zmniejszająca: rabat, zwrot towaru, obniżka ceny, zwrot zaliczki — także pomyłka, np. zawyżona cena, ilość albo kwota podatku. Do tego korekta zwiększająca z przyczyny, która powstała po sprzedaży (np. podwyżka ceny uzgodniona później) | miesiąc wystawienia korekty |
| 3 – w innej dacie (wskaż datę obok) | Okres inny niż w obu powyższych albo różne pozycje korekty rozliczane w różnych miesiącach | data wpisana ręcznie |
Jeżeli nie wybierzemy nic, program traktuje korektę tak jak typ 2 — czyli ujmuje ją w miesiącu wystawienia korekty.
Skąd ten podział
Rozstrzyga ustawa o VAT (art. 29a), a nie to, czy na fakturze był błąd:
- Korekta zmniejszająca — rozliczamy w okresie wystawienia faktury korygującej (art. 29a ust. 13). Dotyczy to także pomyłki: korekty zawyżonego podatku wprost (ust. 14), a pomyłki w cenie czy ilości tak samo według objaśnień Ministerstwa Finansów do pakietu SLIM VAT. Korekty zmniejszającej nie cofamy do miesiąca faktury pierwotnej.
- Korekta zwiększająca — rozliczamy w okresie, w którym powstała przyczyna zwiększenia (art. 29a ust. 17). Gdy błąd był już na fakturze pierwotnej — to miesiąc tej faktury (typ 1); gdy przyczyna pojawiła się później — miesiąc jej powstania, zwykle miesiąc korekty (typ 2).
Przykład: faktura z lipca, korekta wystawiona w sierpniu.
| Sytuacja | Typ | Miesiąc w JPK_V7 |
|---|---|---|
| Klient zwrócił część towaru | 2 | sierpień |
| Na fakturze była za wysoka cena (pomyłka) | 2 | sierpień |
| Na fakturze była za niska cena (pomyłka) | 1 | lipiec — korekta deklaracji za lipiec |
| W sierpniu uzgodniono dopłatę do ceny | 2 | sierpień |
Data wystawienia a KSeF
Faktura wysłana do KSeF jest wystawiona w dniu przesłania do KSeF (art. 106na ust. 1), a korektę zmniejszającą rozlicza się w okresie tego przesłania (art. 29a ust. 13 i 13c). Program przyjmuje datę wystawienia z korekty — przy zwykłej pracy to ten sam dzień. Jeżeli korekta z datą z końca miesiąca dotarła do KSeF dopiero w następnym miesiącu (np. tryb offline, awaria), wybieramy typ 3 i wpisujemy datę przesłania — widać ją w numerze KSeF korekty.
Korektę wystawioną poza KSeF (np. papierową) obniżamy w okresie, w którym otrzymaliśmy potwierdzenie jej odbioru przez nabywcę (art. 29a ust. 13a; wyjątki w ust. 15). Gdy potwierdzenie przyszło w innym miesiącu niż wystawienie — również typ 3 z datą potwierdzenia.
Jak działa
Po wybraniu 3 – w innej dacie obok pojawia się dodatkowe pole Data ujęcia w VAT. Wskazujemy w nim dzień, pod którym korekta ma zostać wykazana. Pole jest widoczne wyłącznie przy tym wyborze — schemat KSeF nie przenosi „innej” daty, więc wskazuje ją wystawca.
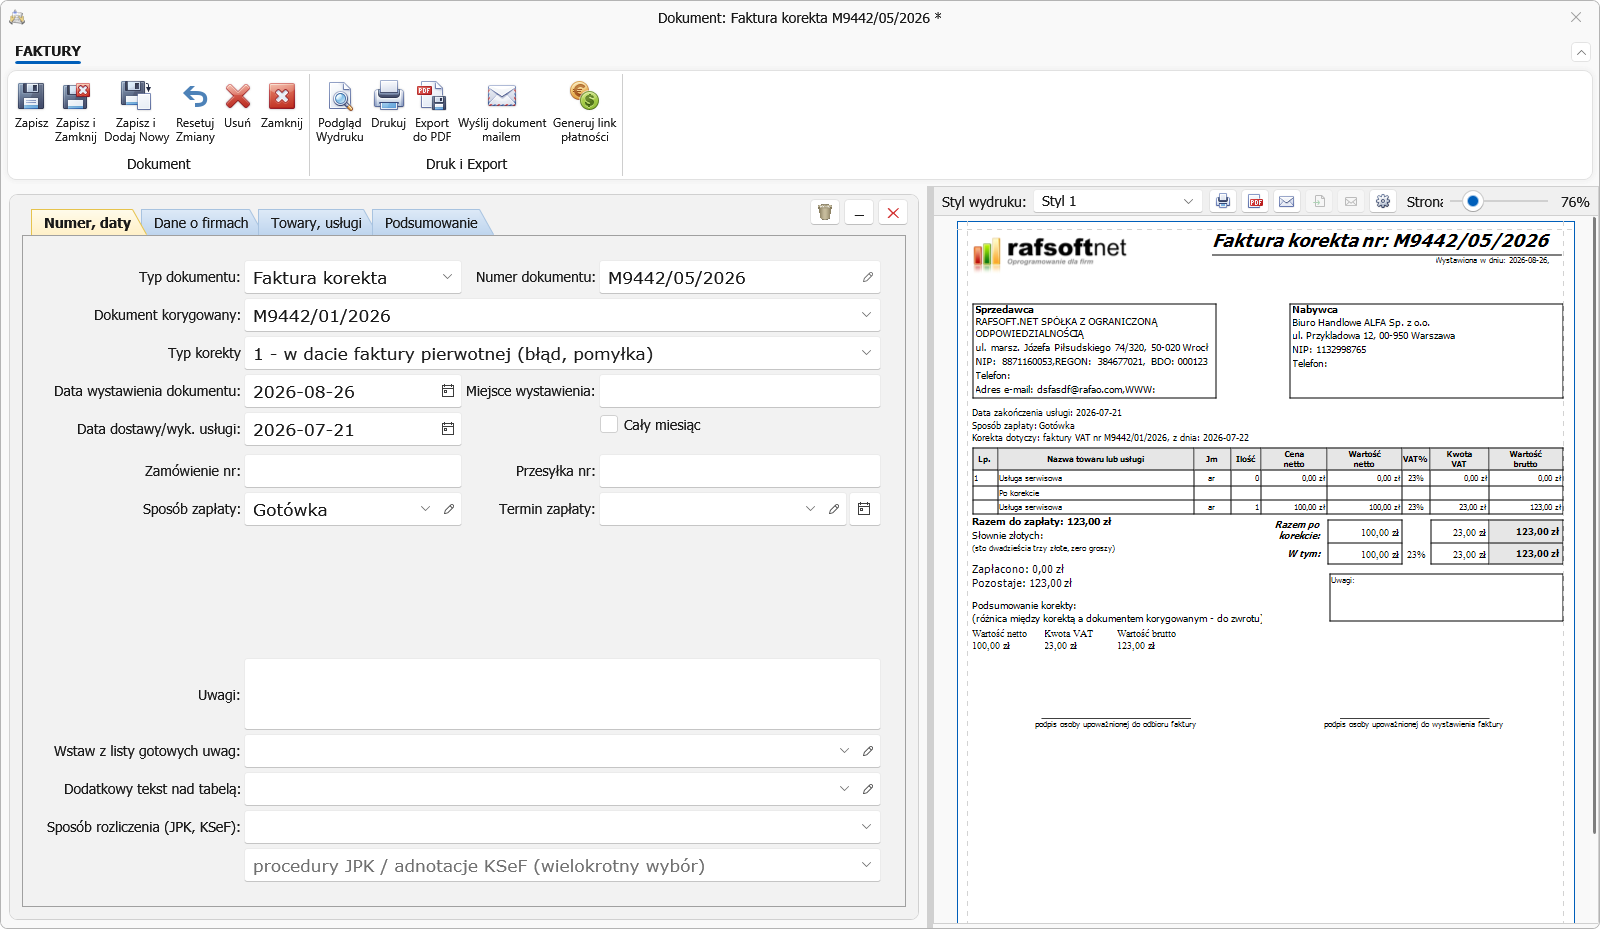
Przy wyborze 1 – w dacie faktury pierwotnej pole daty znika, a program sam sięga po datę sprzedaży faktury korygowanej:
Wybór z tego pola działa wszędzie tam, gdzie liczy się okres rozliczeniowy:
- Ewidencja VAT — korekta pojawia się w miesiącu ujęcia, a nie w miesiącu daty sprzedaży,
- Rejestr VAT — wiersze rejestru dostają tę samą datę ujęcia,
- JPK_V7 — korekta wchodzi do właściwego okresu deklaracji,
- KSeF — wybór jedzie w pliku XML jako pole
TypKorekty, a przy imporcie cudzej korekty program odczytuje je i ustawia okres bez pytania.
Dzięki temu korekta wystawiona w sierpniu do faktury lipcowej trafia w ewidencji VAT do sierpnia — o ile ma ustawiony okres ujęcia „w dacie korekty”. Wcześniej wpadała do lipca, razem z fakturą pierwotną.
Data wystawienia nowej korekty
W Konfiguracji → Inne znajduje się przełącznik Korekta z dzisiejszą datą wystawienia (domyślnie włączony). Przy włączonym program wystawia korektę z datą dzisiejszą i nadaje jej numer z bieżącego miesiąca. Po jego wyłączeniu korekta przejmuje datę wystawienia faktury korygowanej — tak jak działały starsze wersje programu.
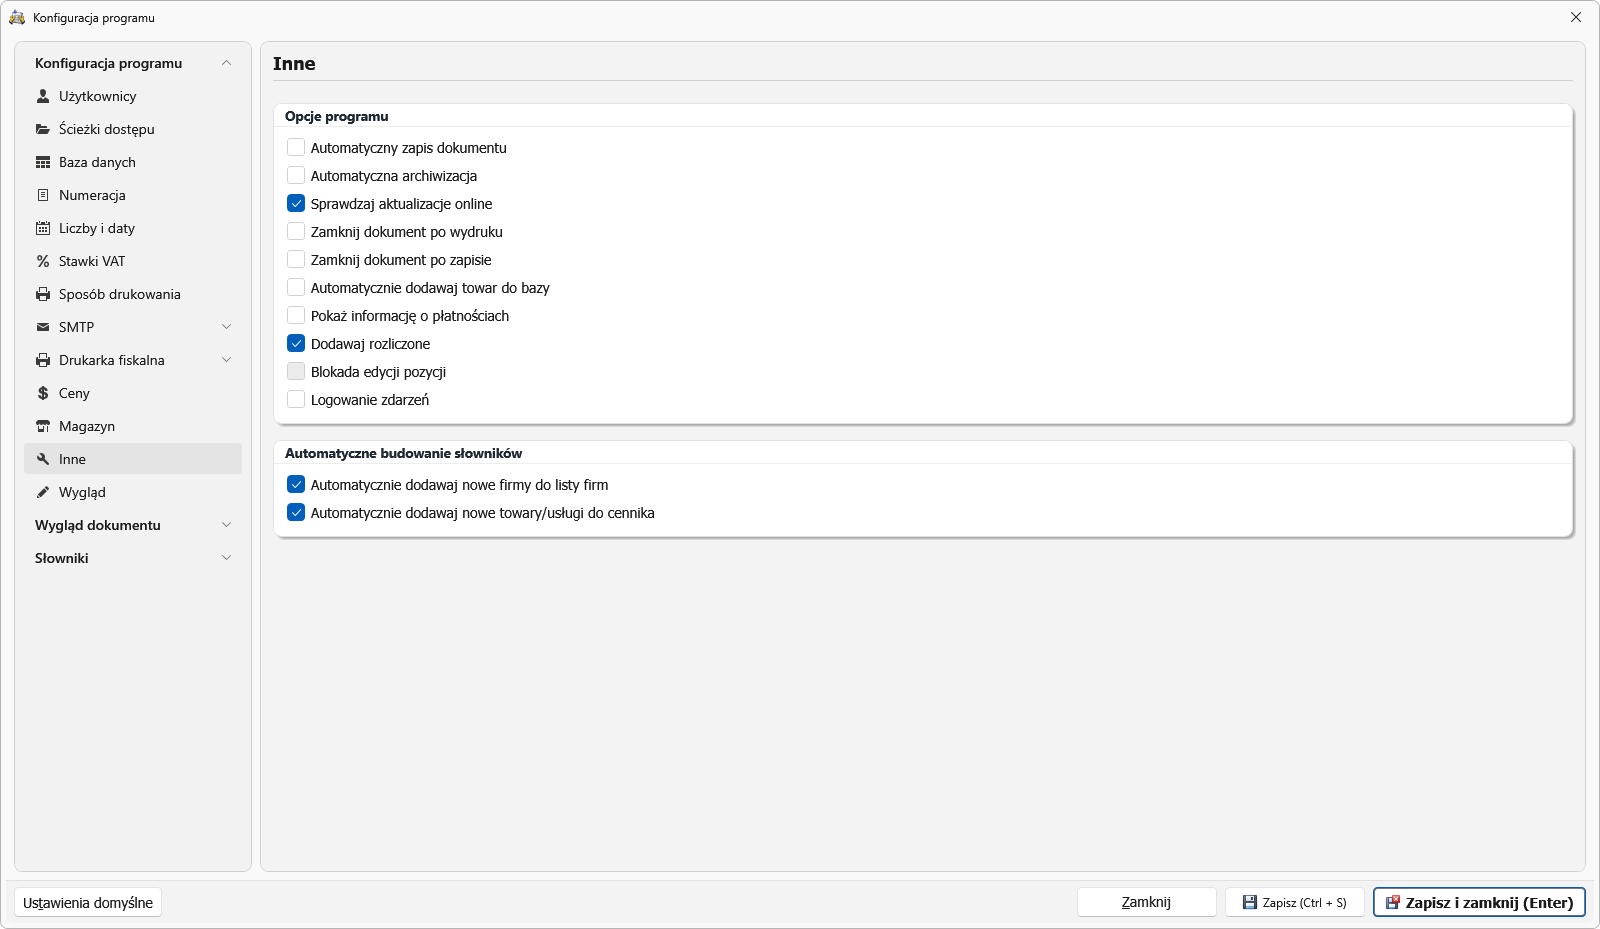
To ustawienie dotyczy daty wystawienia dokumentu i działa niezależnie od pola Typ korekty, które decyduje wyłącznie o okresie rozliczenia VAT. Pozostałe przełączniki tej sekcji opisuje strona Opcje programu (Inne).
Niezależnie od tego ustawienia datę dostawy / wykonania usługi korekta zawsze dziedziczy po fakturze pierwotnej, bo sama dostawa się nie zmienia.
Uwagi
- Pole dotyczy wyłącznie okresu rozliczenia VAT. Nie zmienia kwot, nie wpływa na numer dokumentu ani na datę sprzedaży.
- Wybór 3 bez wypełnionej daty obok jest traktowany jak typ 2 — program przyjmuje wtedy datę wystawienia korekty, zamiast zostawiać dokument bez okresu.
- Korekty wystawione we wcześniejszych wersjach programu nie mają wypełnionego tego pola. Rozliczają się jak typ 2 (w miesiącu wystawienia korekty); jeżeli któraś to korekta zwiększająca z błędu przy sprzedaży, wystarczy otworzyć ją i wybrać 1.
- Korekta zerująca sprzedaży dostaje od razu typ 2 — zawsze zmniejsza sprzedaż do zera.
- Przy imporcie faktury korygującej z KSeF program przyjmuje tylko wartości 1, 2 i 3. Inna zawartość pola w cudzym pliku jest pomijana i korekta rozlicza się jak typ 2.
Czy ta strona była pomocna?