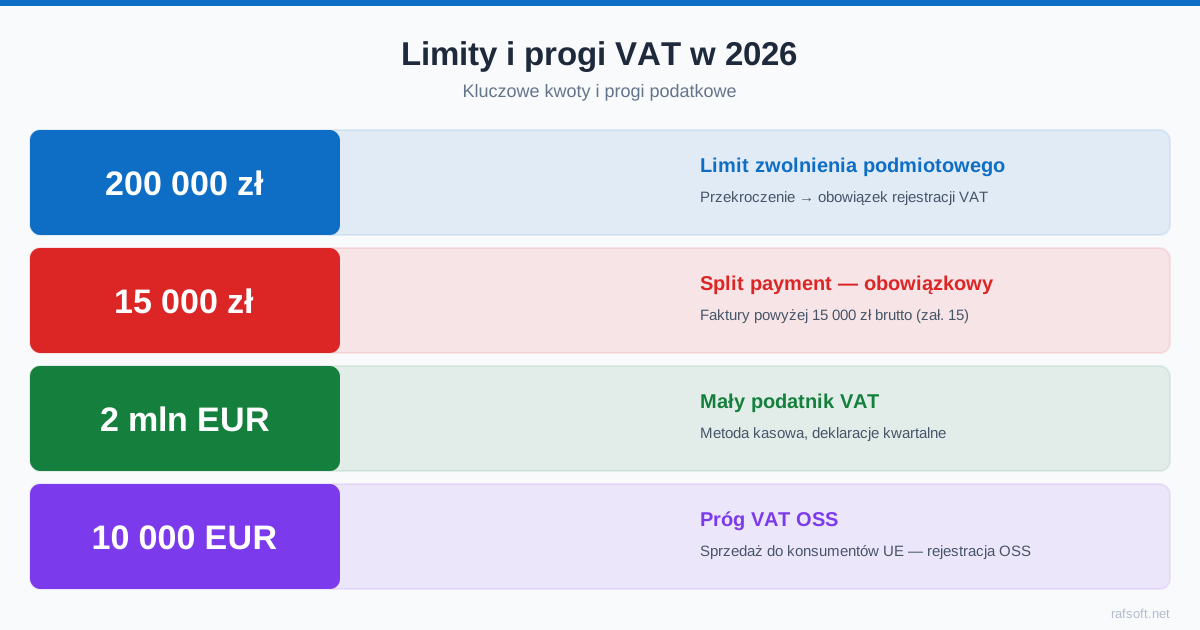
Limity VAT determinują Twoje obowiązki podatkowe — czy musisz być vatowcem, czy możesz korzystać z uproszczonego rozliczenia, ile możesz sprzedać do UE bez rejestracji. Sprawdź aktualne progi obowiązujące w 2026 roku.
Limit zwolnienia podmiotowego z VAT — 240 000 zł
Firmom, których sprzedaż (bez VAT) nie przekroczyła 240 000 zł ani w poprzednim, ani w bieżącym roku, przysługuje zwolnienie podmiotowe z VAT. To oznacza brak obowiązku rejestracji do VAT, brak deklaracji VAT i brak JPK_V7M. Od 1 stycznia 2026 r. limit wynosi 240 000 zł (wcześniej 200 000 zł).
Limit małego podatnika VAT — 8 517 000 zł
Status małego podatnika VAT (uprawniający do kwartalnego rozliczenia i metody kasowej) przysługuje firmom z obrotem brutto poniżej 2 000 000 euro. W 2026 roku to 8 517 000 zł (kurs 4,2586 zł z 1 października 2025 r.) – liczy się sprzedaż brutto za 2025 r. To wysoki próg — obejmuje zdecydowaną większość MŚP.
Limit VAT OSS — 10 000 euro
Wewnątrzwspólnotową sprzedaż towarów na odległość oraz usługi telekomunikacyjne, nadawcze i elektroniczne dla konsumentów z UE – łącznie do 10 000 euro (dla polskich firm ustawowo 42 000 zł) w bieżącym i poprzednim roku – możesz rozliczać z polskim VAT, według polskiej stawki właściwej dla towaru lub usługi, bez rejestracji do OSS. Po przekroczeniu limitu musisz zarejestrować się do OSS lub rejestrować się w każdym kraju UE oddzielnie.
Inne ważne limity VAT 2026
- Płatność gotówkowa B2B — do 15 000 zł (powyżej wymagany przelew)
- Obowiązkowy split payment — faktury B2B powyżej 15 000 zł z Załącznika 15 (od 1 stycznia 2027 r. obowiązuje nowa lista towarów i usług w tym załączniku)
- Biała lista — przy przelewach powyżej 15 000 zł na konto spoza białej listy grozi solidarna odpowiedzialność za VAT dostawcy, a przy fakturach wystawionych do końca 2026 r. także wyłączenie wydatku z kosztów podatkowych
Więcej o zwolnieniach VAT w artykule zwolnienie z VAT — kto może. O VAT OSS w artykule VAT OSS — sprzedaż do UE.
Najczęściej zadawane pytania
Czy limit zwolnienia z VAT zmienił się w 2026?
Tak. Od 1 stycznia 2026 r. limit zwolnienia podmiotowego wynosi 240 000 zł (wcześniej 200 000 zł) – zmianę wprowadziła ustawa z 24 czerwca 2025 r. W 2027 r. kwota się nie zmienia. Śledź komunikaty MF — zmiany limitu wymagałyby nowelizacji ustawy o VAT.
Jak liczyć obrót do limitu 240 000 zł?
Do limitu 240 000 zł liczysz wartość sprzedaży bez VAT. Nie wliczasz m.in. sprzedaży zwolnionej na podstawie art. 43 ust. 1 (z wyjątkiem transakcji związanych z nieruchomościami, usług z art. 43 ust. 1 pkt 7, 12 i 38–41 oraz ubezpieczeniowych, jeśli nie są pomocnicze), sprzedaży amortyzowanych środków trwałych i WNiP oraz sprzedaży na odległość opodatkowanej poza Polską. Od 2027 r. do limitu wlicza się także przemieszczenie własnych towarów do innego kraju UE. Obrót liczy się w skali roku podatkowego. Przy nowo założonej firmie — proporcjonalnie do liczby dni w roku.
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!