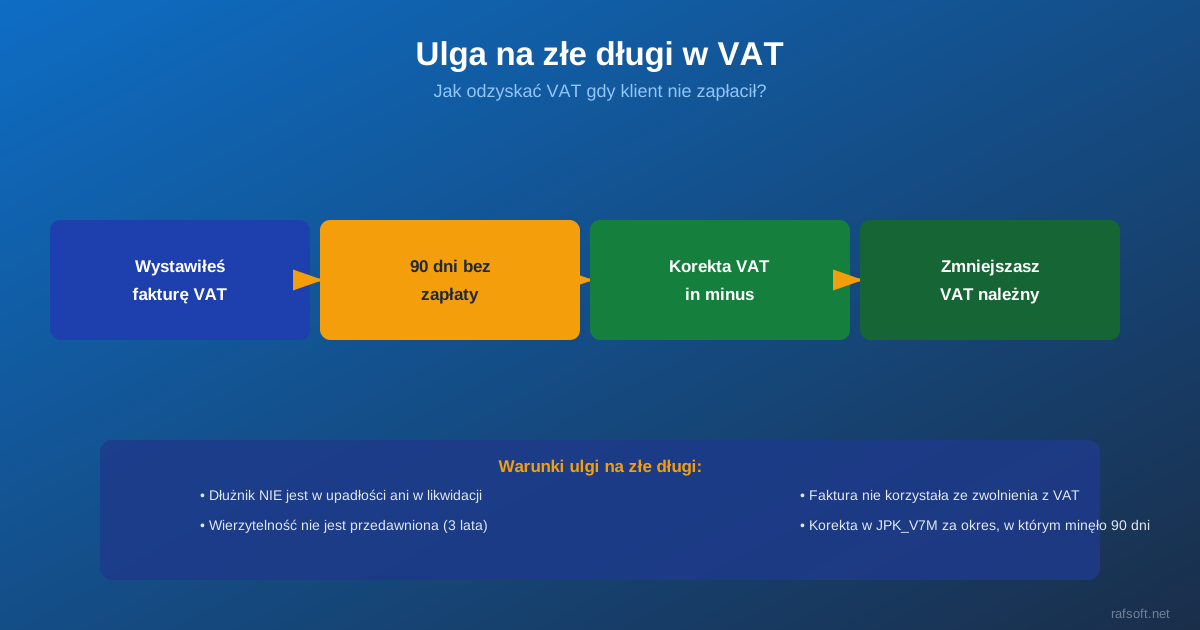
Ulga na złe długi to przepis stworzony dla firm, które zapłaciły VAT do urzędu skarbowego, ale nie otrzymały zapłaty od klienta. Pozwala "odzyskać" VAT od niezapłaconych faktur. Dowiedz się jakie warunki muszą być spełnione i jak złożyć korektę deklaracji VAT.
Czym jest ulga na złe długi w VAT?
Ulga na złe długi (art. 89a ustawy o VAT) pozwala sprzedawcy skorygować (obniżyć) VAT należny jeśli wierzytelność z faktury VAT nie została uregulowana przez 90 dni od upływu terminu płatności. Sprzedawca odzyskuje VAT, który już zapłacił do US z nieotrzymanej płatności.
Warunki skorzystania z ulgi
- Wierzyciel (sprzedawca) jest zarejestrowany jako podatnik VAT czynny na dzień poprzedzający złożenie JPK z korektą (upadłość czy likwidacja dłużnika nie wyklucza ulgi; gdy dłużnik nie jest czynnym podatnikiem VAT, potrzebny jest np. prawomocny wyrok skierowany do egzekucji, wpis do rejestru długów lub upadłość konsumencka)
- Wierzytelność jest stwierdzona fakturą
- Minęło 90 dni od upływu terminu płatności
- Od daty wystawienia faktury nie upłynęły 3 lata, licząc od końca roku, w którym została wystawiona
- Wierzytelność wynika z dostawy towarów lub usług opodatkowanych VAT
Jak skorzystać z ulgi — procedura
- Zidentyfikuj niezapłacone faktury po 90 dniach od terminu płatności
- Sprawdź, czy dłużnik jest czynnym podatnikiem VAT (jeśli nie – potrzebny jest np. prawomocny wyrok skierowany do egzekucji lub wpis do rejestru długów)
- Ujmij korektę w JPK_V7M (lub V7K) za okres, w którym minęło 90 dni od terminu płatności, zmniejszając VAT należny – pod warunkiem że do dnia złożenia tego pliku dłużnik nie zapłacił
- Powiadom dłużnika o skorzystaniu z ulgi (rekomendowane, nieobowiązkowe)
- Dłużnik ma obowiązek korygować odliczone VAT z tych faktur
Więcej o korekcie JPK w artykule korekta JPK — kiedy i jak poprawić. Przy długach trudnych do windykacji dowiedz się też o windykacji należności.
Najczęściej zadawane pytania
Co jeśli dłużnik zapłaci po tym jak skorzystałem z ulgi na złe długi?
Jeśli dłużnik ureguluje zobowiązanie po skorzystaniu przez Ciebie z ulgi, masz obowiązek ponownie zwiększyć VAT należny o kwotę pierwotnej korekty (proporcjonalnie do zapłaconej kwoty). Regulacja jest "odwracalna" — korekta w obie strony.
Czy ulga na złe długi działa przy KSeF?
Tak — procedura korekty VAT z tytułu złych długów jest niezależna od KSeF. Korekta dotyczy rozliczenia VAT (JPK_V7M/korekta deklaracji) — nie wymaga wysyłania żadnego nowego dokumentu do KSeF ani wystawiania faktury korygującej.
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!