Fakturowanie jest podstawowym zadaniem w każdej firmie, jednak nawet doświadczeni sprzedawcy mogą popełniać błędy podczas sporządzania faktur. Błędy w ilości towarów, obliczeniu podatku VAT lub danych nabywcy mogą prowadzić do rozbieżności, które wymagają formalnej korekty.
W takich przypadkach sprzedający musi wystawić fakturę korygującą, aby zgodnie z prawem i prawidłowo zaktualizować pierwotną fakturę. Dokument ten zapewnia zgodność z przepisami podatkowymi i umożliwia zarówno kupującemu, jak i sprzedającemu odpowiednie dostosowanie podstawy opodatkowania i kwoty podatku.
W niniejszym przewodniku opisano, kiedy i jak wystawiać fakturę korygującą, jakie elementy powinna ona zawierać oraz co mówi polskie prawo dotyczące podatku VAT na temat korekty faktur.
Faktura korygująca – co to jest i jaki ma wpływ na fakturę?
Faktura korygująca to oficjalny dokument, który zmienia treść wcześniej wystawionej faktury VAT. Może dotyczyć towarów lub usług i służy do poprawiania błędów lub odzwierciedlania zmian, które nastąpiły po transakcji, takich jak rabaty, zwroty lub błędy w podstawie opodatkowania lub kwocie podatku.
Korekta dotyczy każdej części oryginalnej faktury, która ma wpływ na obliczenie podatku VAT, w tym nieprawidłowych opisów pozycji, cen, stawek VAT lub należnego podatku. Faktura korygująca musi wyraźnie odnosić się do oryginalnej faktury – zawierać jej numer i datę wystawienia, a jeśli faktura pierwotna ma numer KSeF – także ten numer. Korekta ma wpływ na podstawę obliczenia podatku, dlatego dokładna dokumentacja każdej faktury jest niezbędna. Dokument ten zapewnia prawidłowe opodatkowanie lub prawidłowe naliczenie należnego podatku.
Faktura korygująca a nota korygująca: zrozumienie korekty
Od 1 lutego 2026 r. nota korygująca nie obowiązuje – art. 106k ustawy o VAT został uchylony wraz z wprowadzeniem obowiązkowego KSeF. Błędy na fakturze, także w danych nabywcy, poprawia wyłącznie sprzedawca fakturą korygującą. Opis poniżej dotyczy stanu prawnego do 31 stycznia 2026 r.
Faktura korygująca i nota korygująca służą różnym celom i są wystawiane przez różne strony:
Faktura korygująca jest wystawiana przez sprzedającego i może korygować takie wartości, jak ilość, cena jednostkowa, podstawa opodatkowania lub kwota podatku. Dotyczy zarówno towarów, jak i usług. Jest to podstawowy dokument w przypadku istotnych zmian w fakturze.
Od 1 lutego 2026 r. nota korygująca nie istnieje – art. 106k ustawy o VAT został uchylony wraz z wprowadzeniem KSeF. Każdą pomyłkę na fakturze, również w adresie czy nazwie nabywcy, poprawia sprzedawca, wystawiając fakturę korygującą.
Nabywca, który zauważy błąd na fakturze, powinien poprosić sprzedawcę o wystawienie faktury korygującej – od 1 lutego 2026 r. nie może już sam wystawić noty korygującej. Jeśli korekta ma wpływ na podstawę opodatkowania lub należny podatek, tylko faktura korygująca jest prawnie ważna dla korekty faktury.
Kiedy wystawić fakturę korygującą do faktury
Podatnik powinien wystawić fakturę korygującą zawsze, gdy oryginalna faktura VAT została wystawiona z błędami lub gdy po transakcji nastąpiły zmiany mające wpływ na fakturę. Typowe przyczyny korekty to:
- Zwrot towarów lub anulowanie usług
- Korekta ilości dostarczonych towarów (np. mniej pozycji na fakturze niż na oryginalnej fakturze)
- Nieprawidłowa stawka VAT lub błąd w podatku od wartości dodanej na fakturze
- Rabat przyznany po wystawieniu faktury
- Błędna podstawa opodatkowania lub nieprawidłowe dane nabywcy mające wpływ na fakturę
- Faktura korygująca musi zostać wystawiona bezzwłocznie po wykryciu błędu. Na przykład, jeśli po transakcji uzgodniono rabat, faktura korygująca musi odzwierciedlać nową podstawę opodatkowania dostawy towarów lub usług. Zapewnienie prawidłowej kwoty podatku ma kluczowe znaczenie.
Jak wystawić fakturę korygującą: przewodnik krok po kroku
Aby wystawić fakturę korygującą, sprzedawca powinien postępować zgodnie z poniższą procedurą:
1. Znajdź oryginalną fakturę i sprawdź datę jej wystawienia oraz numer faktury.
2. Określ przyczyny korekty. Przyczyny te muszą być konkretne, np. „zwrot 2 sztuk sprzętu grzewczego lub chłodzącego” lub „nieprawidłowa stawka VAT zastosowana do usług wymienionych na fakturze”.
3. Przygotować fakturę korygującą za pomocą oprogramowania do fakturowania lub ręcznie, upewniając się, że skorygowane dane są wyraźnie widoczne. Dokument ten staje się fakturą korygującą.
4. Podaj zarówno pierwotne wartości, jak i skorygowane kwoty, zwłaszcza w przypadku zmiany podstawy opodatkowania lub kwoty podatku. Kwota korekty podatku musi być jasna.
5. Dostarcz dokument (fakturę korygującą) kupującemu i upewnij się, że potwierdzi on jej otrzymanie, jeśli korekta wpływa na zmniejszenie podstawy opodatkowania dostawy.
Korektę in minus wystawioną w KSeF (jako fakturę ustrukturyzowaną) sprzedawca ujmuje w okresie jej wystawienia – potwierdzenie odbioru przez nabywcę nie jest potrzebne. Potwierdzenie jest wymagane tylko wtedy, gdy korekta została wystawiona poza KSeF. Korektę in plus rozlicza się za okres, w którym zaistniała przyczyna zwiększenia podstawy opodatkowania.
Ustawa o VAT a korekta faktury: obowiązki sprzedawcy
Podstawę prawną dla wystawienia faktury korygującej stanowi art. 106j polskiej ustawy o VAT. Zgodnie z przepisami ustawy o VAT:
- Faktura korygująca (zwana czasem fakturą poprawkową) musi zawierać odniesienie do faktury pierwotnej.
- Może (ale nie musi) zawierać przyczynę korekty – od 1 lutego 2026 r. jest to element dobrowolny.
- Sprzedawca (wystawca faktury korygującej) musi wskazać skorygowane wartości i kwoty dotyczące poszczególnych stawek podatku. Obejmuje to wszelkie korekty podatku należnego, w podziale na stawki.
- Korektę faktury wystawionej w KSeF (faktury ustrukturyzowanej) również wystawia się w KSeF. Do 31 grudnia 2026 r. firmy, których sprzedaż fakturowana nie przekracza 10 000 zł brutto miesięcznie, mogą jeszcze wystawiać faktury papierowe lub elektroniczne poza KSeF; od 1 stycznia 2027 r. ten wyjątek wygasa.
- Przy obniżeniu podstawy opodatkowania korekta wystawiona w KSeF jest rozliczana w okresie jej wystawienia, bez potwierdzenia ze strony nabywcy. Jeśli korekta została wystawiona poza KSeF, sprzedawca obniża podatek dopiero w okresie, w którym otrzymał potwierdzenie jej otrzymania przez nabywcę (z wyjątkami z art. 29a ust. 15 ustawy o VAT, np. eksport i WDT). (np. wyraźnie określone w umowie lub gdy warunki te zostały spełnione zgodnie z przepisami szczególnymi, takimi jak przepisy dotyczące nabywcy towarów lub usługobiorcy w zakresie obniżenia podstawy opodatkowania).
- Korekta faktury VAT musi nastąpić w odpowiednim okresie rozliczeniowym. Korekty podstawy opodatkowania lub kwoty należy zgłaszać zgodnie z przepisami dotyczącymi podatku VAT. Podatnik jest odpowiedzialny za zapewnienie prawidłowości korekty faktury.
Jakie kluczowe elementy musi zawierać faktura korygująca?
Aby faktura korygująca była kompletnym dokumentem, powinna zawierać następujące elementy:
- Numer KSeF faktury, której dotyczy korekta (jeśli został nadany); oznaczenie „Faktura korygująca” lub „Korekta” jest od 1 lutego 2026 r. dobrowolne
- Niepowtarzalny numer faktury korygującej
- Data wystawienia
- Numer i data wystawienia faktury pierwotnej, której dotyczy korekta
- Dane kontrahenta: nazwa, adres i numer NIP sprzedawcy i nabywcy (czasami nazywane danymi nabywcy)
- Opcjonalnie: wyjaśnienie korekty (przyczyna korekty) – od 1 lutego 2026 r. element dobrowolny
- Wartości pierwotne i skorygowane, w tym wartość netto, podstawa opodatkowania, stawka VAT i kwota podatku. Zapewnia to jasność zmiany podstawy opodatkowania lub kwoty podatku.
- Podział na kwoty związane z poszczególnymi stawkami VAT. Może to również obejmować kwoty należnego podatku – w stosownych przypadkach.
- Dokument ten zapewnia prawidłowe rozliczenie podatku i pomaga podatnikowi w wypełnieniu obowiązków podatkowych. Podstawa opodatkowania lub kwota podatku muszą być dokładnie podane.
Faktura korygująca in minus a faktura korygująca in plus: wpływ na kupującego i sprzedającego
Faktura korygująca minus zmniejsza pierwotną podstawę opodatkowania lub kwotę podatku na fakturze. Może to na przykład odzwierciedlać zwrot towarów, rabat lub błąd w ilości. Korekta in minus wystawiona w KSeF nie wymaga potwierdzenia kupującego – sprzedawca ujmuje ją w okresie wystawienia. Potwierdzenie otrzymania jest potrzebne tylko przy korekcie wystawionej poza KSeF. Faktura korygująca ma wpływ na zmianę podstawy opodatkowania. Jest to faktura korygująca zmniejszenie.
Faktura korygująca na plus zwiększa wartości w oryginalnej fakturze. Może to wynikać z niedopłaty za usługę (gdy usługi są nieprawidłowo zidentyfikowane dla celów VAT), pominięcia pozycji lub korekty ceny. Nie wymaga potwierdzenia przez kupującego. Rozlicza się ją za okres, w którym zaistniała przyczyna zwiększenia podstawy opodatkowania – przy błędzie na fakturze pierwotnej zwykle jest to okres tej faktury, a przy nowej okoliczności (np. późniejszej podwyżce ceny) – okres, w którym ta okoliczność wystąpiła.
Kupujący i sprzedający muszą przechowywać te dokumenty do celów referencyjnych, ponieważ każda faktura i jej korekta są ważne.
Przykładowe korekty faktur w fakturowaniu
- Przykład detaliczny: Sprzedawca wystawia fakturę na 100 sztuk urządzeń grzewczych lub chłodniczych. Nabywca (odbiorca towarów lub usług) zwraca 10 sztuk. Wystawiana jest faktura korygująca na minus w celu zmniejszenia podstawy opodatkowania i kwoty podatku. Podatnik wystawił fakturę korygującą, aby odzwierciedlić zmianę.
- Przykład usług IT: Nabywca został niedopłacony za usługi telekomunikacyjne i usługi wymienione w załączniku 3 do przepisów o podatku VAT (np. pozycja 51). Sprzedający wystawia fakturę korygującą na plus. Korekta ta aktualizuje fakturę.
- Przykład z branży budowlanej: Podatnik wystawił fakturę korygującą, ponieważ w pierwotnej fakturze zastosowano niewłaściwą stawkę VAT dla świadczonych usług (w przypadku towarów lub usług podlegających opodatkowaniu VAT). Korekta dostosowuje podatek VAT i całkowitą kwotę podatku należnego. Ma to wpływ na podstawę opodatkowania lub kwotę podatku.
Typowe błędy popełniane podczas wystawiania faktury korygującej
- Niepodanie przyczyny korekty na fakturze.
- Niepodanie numeru faktury pierwotnej na fakturze korygującej.
- Użycie notatki korygującej w przypadku zmiany wartości faktury (tj. zmiany podstawy opodatkowania lub kwoty podatku).
- Wystawienie korekty in minus poza KSeF bez uzyskania potwierdzenia jej otrzymania przez nabywcę (dla korekty wystawionej w KSeF potwierdzenie nie jest potrzebne).
- Wystawienie korekty faktury poza odpowiednim terminem rozliczenia. Może to prowadzić do problemów z korektami podatkowymi.
- Błędy te mogą prowadzić do nieprawidłowych rozliczeń podatkowych i kar, wpływając na opodatkowanie lub kwotę korekty podatkowej.
Przechowywanie oryginalnej faktury i dokumentacji
Każdą fakturę i korektę trzeba przechowywać do upływu terminu przedawnienia zobowiązania podatkowego, czyli 5 lat licząc od końca roku, w którym upłynął termin płatności podatku (w praktyce ok. 6 lat od wystawienia). Zarówno oryginalna faktura, jak i każdy dokument korygujący fakturę powinny być łatwo dostępne, zarówno w formie fizycznej, jak i elektronicznej. Dokumenty muszą być:
- Prawidłowo oznaczone
- Powiązane z właściwym rokiem podatkowym i okresem rozliczeniowym
- Dostępne do wglądu przez organy podatkowe, z wyraźną historią każdej faktury.
Często zadawane pytania dotyczące faktur korygujących: wątpliwości kupującego i sprzedającego
Czy kupujący może odmówić przyjęcia faktury korygującej?
Tylko wtedy, gdy korekta na fakturze jest nieprawidłowa. Jeśli kupujący odmówi uznania prawidłowej korekty, która zmniejsza podstawę opodatkowania (faktura ujemna), sprzedający może nie być w stanie skorygować należnego podatku.
Czy faktura korygująca może zostać wystawiona po zakończeniu roku?
Tak, o ile dokument jest przypisany do właściwego okresu rozliczeniowego, a zmiana podstawy opodatkowania lub kwoty faktury jest uzasadniona.
Czy kupujący może wystawić korektę?
Nie. Od 1 lutego 2026 r. kupujący nie może wystawić ani faktury korygującej, ani noty korygującej (nota została zlikwidowana). Może jedynie zgłosić błąd sprzedawcy, który wystawia fakturę korygującą. Za wystawienie faktury korygującej odpowiedzialny jest sprzedający.
Usprawnij zarządzanie fakturami dzięki Rafsoft
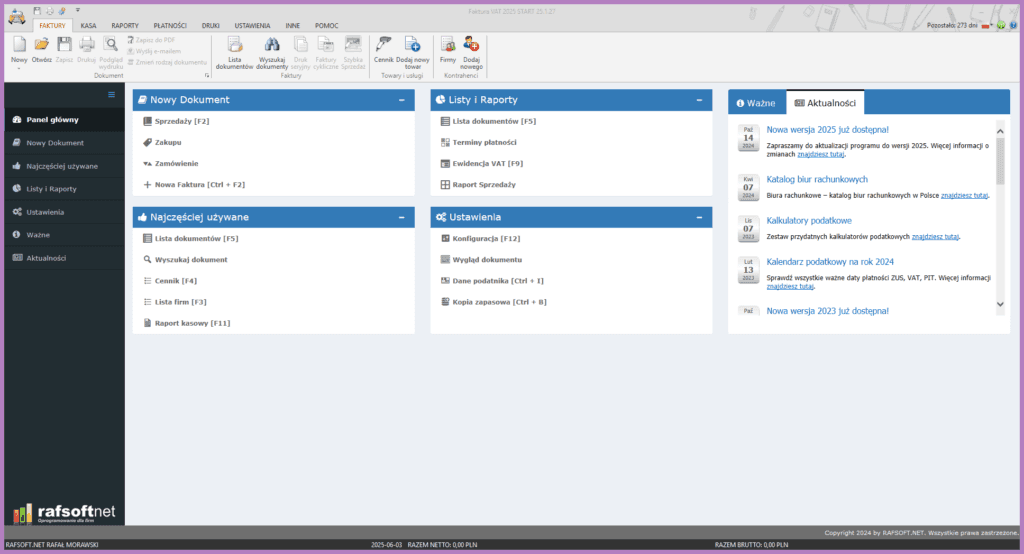
Ręczne zarządzanie korektami faktur jest ryzykowne, zwłaszcza gdy w grę wchodzą skomplikowane obliczenia podatku VAT od towarów lub usług. Dzięki oprogramowaniu do fakturowania Rafsoft możesz wystawiać faktury korygujące szybko, poprawnie i w pełnej zgodności z polskimi przepisami dotyczącymi podatku VAT.
Rafsoft pomaga sprzedawcom zapewnić, że każdy dokument, działając jak dynamicznie generowany szablon faktury korygującej, zawiera niezbędne elementy faktury korygującej i stosuje właściwą podstawę opodatkowania lub kwotę podatku. Oprogramowanie pomaga ustalić, czy towary lub usługi zostały prawidłowo zidentyfikowane do celów podatkowych na fakturze.
Zacznij korzystać z oprogramowania już dziś za darmo i uprość proces wystawiania korekt, obsługi zwrotów, stosowania rabatów oraz zachowania zgodności z polskimi przepisami dotyczącymi fakturowania. Zarządzanie każdą fakturą i kolejnymi fakturami korygującymi staje się łatwiejsze.
Podstawa prawna
Zagadnienia opisane w tym artykule reguluje ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (tekst ujednolicony w ISAP):
- art. 106j — faktura korygująca
Stan prawny aktualny na dzień publikacji. W razie wątpliwości sprawdź tekst ustawy w ISAP lub skonsultuj się z księgowym.
Poradniki z cyklu: Korekty i poprawki
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!