
Wiele polskich przedsiębiorstw, szczególnie firm usługowych, współpracuje obecnie z kontrahentami i dostawcami z innych krajów UE — dla takich podmiotów dedykowany jest program do faktur dla firm usługowych. Transakcje te często wiążą się z importem usług lub towarów, co powoduje powstanie określonych obowiązków podatkowych wynikających zarówno z polskich przepisów dotyczących podatku VAT, jak i regulacji Unii Europejskiej. Jednym z takich obowiązków jest stosowanie mechanizmu odwrotnego obciążenia.
Odwrotne obciążenie pozwala nabywcy, a nie zagranicznemu sprzedawcy, na rozliczenie podatku VAT. Pomaga to uprościć transgraniczne rozliczenia podatku VAT i eliminuje konieczność rejestracji zagranicznego dostawcy w Polsce. Jednak nieprawidłowe stosowanie reverse charge może prowadzić do błędów w sprawozdawczości, kar podatkowych, a nawet kontroli.
W niniejszym artykule przedstawiono kompletny przegląd zasad stosowania reverse charge w odniesieniu do faktur zagranicznych, w tym zasady, kiedy i jak należy go stosować, obowiązki sprzedawcy i nabywcy oraz konsekwencje typowych błędów.
Czym jest reverse charge i jak działa w przypadku faktur zagranicznych?
Termin „odwrotna opodatkowanie” odnosi się do metody rozliczania podatku VAT, w ramach której to nabywca rozlicza podatek zamiast sprzedawcy. W transakcjach transgranicznych w obrębie Unii Europejskiej dostawca wystawia fakturę bez podatku VAT, a przedsiębiorca lub kontrahent w Polsce musi obliczyć i zgłosić podatek VAT należny z tytułu tej faktury. W ramach tego rozwiązania podatek VAT od sprzedawcy do nabywcy nie ma już zastosowania w tradycyjnym rozumieniu, ponieważ zagraniczny dostawca nie nalicza podatku VAT na fakturze.
Kiedy polski podatnik VAT otrzymuje fakturę za usługi od dostawcy z Niemiec, faktura dokumentuje import usług, ale nie zawiera kwoty VAT. W ramach mechanizmu reverse charge polski przedsiębiorca staje się odpowiedzialny za rozliczenie kwoty VAT należnego.
Przedsiębiorca najpierw księguje tę kwotę jako VAT należny, a następnie odlicza tę samą kwotę jako VAT naliczony, pod warunkiem że zakup kwalifikuje się do odliczenia. Takie podejście gwarantuje, że nabywca ostatecznie płaci prawidłowy podatek VAT, a zagraniczny sprzedawca nie musi rejestrować się jako podatnik VAT w Polsce.
Najważniejsze aspekty tego procesu to:
- Faktura musi być wystawiona jako faktura zagraniczna bez VAT.
- Nabywca musi być podatnikiem w rozumieniu art. 15 ustawy o VAT – także zwolnionym z VAT. Firma zwolniona również rozlicza import usług, a przed pierwszym takim zakupem musi zarejestrować się jako podatnik VAT-UE.
- Na fakturze zwykle znajduje się adnotacja „reverse charge” – jej brak nie zwalnia jednak polskiego nabywcy z obowiązku rozliczenia importu usług.
Jakie są zasady stosowania mechanizmu reverse charge?
Stosowanie mechanizmu reverse charge regulują zarówno dyrektywy UE w sprawie VAT, jak i polska ustawa o podatku od towarów i usług. Miejsce świadczenia usług na rzecz firm określa art. 28b ustawy o VAT, a obowiązek rozliczenia podatku przez nabywcę (import usług) – art. 17 ust. 1 pkt 4 tej ustawy. Najważniejsze zasady to:
- Rejestracja VAT Status
- Przy usługach rozliczanych według art. 28b decyduje to, czy zagraniczny usługodawca ma w Polsce siedzibę lub stałe miejsce prowadzenia działalności. Sama polska rejestracja VAT nie wyłącza odwrotnego obciążenia. Rejestracja ma znaczenie przy usługach związanych z nieruchomościami (art. 28e) i przy dostawie towarów w Polsce. W tych przypadkach dostawca zarejestrowany w Polsce nalicza polski VAT.
- Nabywca musi być podatnikiem w rozumieniu art. 15 ustawy o VAT. Przedsiębiorca zwolniony z VAT także rozlicza import usług – rejestruje się w tym celu jako podatnik VAT-UE i składa deklarację VAT-9M.
- Charakter transakcji
- Mechanizm dotyczy importu usług – zarówno od usługodawców z UE, jak i spoza UE – oraz wewnątrzwspólnotowego nabycia towarów. W tym opracowaniu skupiamy się na transakcjach z kontrahentami z UE. Transakcje dotyczące towarów i usług poza UE mogą wymagać innych krajowych przepisów dotyczących odwrotnego obciążenia, ale nie są one przedmiotem niniejszego opracowania.
- Usługi podlegające mechanizmowi odwrotnego obciążenia obejmują między innymi usługi konsultingowe, prawne, cyfrowe, marketingowe i księgowe.
- Wymagania dotyczące faktury
- Faktura z adnotacją musi nie zawierać podatku VAT i zawierać prawidłową adnotację o odwrotnym obciążeniu. Dopuszczalne sformułowania to „reverse charge” lub „Odwrotne obciążenie” — często wraz z odniesieniem do art. 196 dyrektywy 2006/112/WE.
- Faktura musi zawierać zarówno ważne numery VAT sprzedawcy i nabywcy, opis usług lub dostarczonych towarów oraz wartość netto bez VAT.
- Obowiązek rozliczenia VAT
- Obowiązek podatkowy przy imporcie usług powstaje z chwilą wykonania usługi (przy usługach rozliczanych okresowo – z upływem każdego okresu rozliczeniowego, przy zaliczce – z chwilą jej zapłaty), a nie w dniu otrzymania faktury. Przy WNT powstaje z chwilą wystawienia faktury przez dostawcę, nie później niż 15. dnia miesiąca następującego po miesiącu dostawy. Nabywca musi wykazać zarówno podatek VAT należny, jak i podatek VAT naliczony w tym samym okresie w deklaracji VAT i pliku JPK_V7.
- Nabywca musi posiadać wystarczającą dokumentację (np. umowy, dowody dostawy) potwierdzającą, że miejscem świadczenia tych usług jest Polska.
Nieprzestrzeganie tych zasad może prowadzić do nieprawidłowego rozliczenia podatku VAT, co skutkuje karami, odsetkami lub odmową odliczenia podatku VAT przez polski urząd skarbowy.
Obowiązki podatnika i sprzedawcy w przypadku odwrotnego obciążenia
Obowiązki nabywcy (przedsiębiorcy)
Kiedy polski przedsiębiorca, wykonawca lub nabywca otrzymuje fakturę objętą mechanizmem odwrotnego obciążenia, musi:
- Sprawdzić status rejestracji VAT zagranicznego dostawcy, zazwyczaj za pośrednictwem bazy danych VIES.
- Upewnić się, że dostawca nie ma w Polsce siedziby ani stałego miejsca prowadzenia działalności (przy usługach związanych z nieruchomościami i dostawach towarów – także że nie jest tu zarejestrowany jako podatnik VAT).
- Zarejestrować transakcję w księdze VAT i obliczyć należny VAT jako VAT należny.
- Jednocześnie, jeśli zakup kwalifikuje się do odliczenia, odliczyć podatek VAT naliczony w tym samym okresie rozliczeniowym.
- Odzwierciedlić transakcję dokładnie w pliku JPK_V7, używając kodów przewidzianych dla faktur z odwrotnym obciążeniem.
- Zachować pełną dokumentację, w tym oryginalną fakturę, wszelkie istotne umowy oraz dowody dostawy lub świadczenia usług.
To podwójne uznanie podatku VAT po stronie nabywcy zapewnia prawidłowe rozliczenie podatku VAT bez wpływu na przepływy pieniężne, pod warunkiem że podatek VAT naliczony podlega w całości odliczeniu.
Obowiązki sprzedawcy (zagranicznego kontrahenta)
Zagraniczny sprzedawca musi:
- Wystawić fakturę bez naliczania podatku VAT, wskazując, że transakcja podlega odwrotnemu obciążeniu.
- Podaj ważny numer VAT sprzedawcy oraz polski numer VAT nabywcy.
- Podanie na fakturze wyraźnego odniesienia do podstawy prawnej, np. „reverse charge” lub „Odwrotne obciążenie”.
- Potwierdzenie, że nie posiada miejsca prowadzenia działalności ani obowiązku rejestracji VAT w Polsce, uzasadniając tym samym, dlaczego nie nalicza VAT.
Jeśli sprzedający nie wypełni tych obowiązków, faktura może zostać uznana za niezgodną z przepisami, a polski nabywca może nie być w stanie prawidłowo zastosować mechanizmu odwrotnego obciążenia w swoim rozliczeniu VAT.
Jakie towary i usługi są objęte mechanizmem odwrotnego obciążenia w UE?
Zgodnie z przepisami UE dotyczącymi VAT i polskimi przepisami o VAT mechanizm odwrotnego obciążenia ma zastosowanie do różnych transakcji transgranicznych. Typowe przykłady towarów i usług objętych tym mechanizmem obejmują:
- Świadczenie usług
- Usługi konsultingowe, w tym doradztwo w zakresie zarządzania i biznesu.
- Usługi prawne i księgowe, takie jak audyt, księgowość i doradztwo podatkowe.
- Marketing, reklama i usługi cyfrowe, w tym kampanie internetowe i zarządzanie mediami społecznościowymi.
- Licencje na oprogramowanie, wsparcie IT, usługi w chmurze i inne produkty cyfrowe.
- Usługi telekomunikacyjne, nadawcze i elektroniczne (np. hosting stron internetowych).
- Wewnątrzwspólnotowe nabycie towarów
- Kiedy polska firma importuje maszyny, komponenty lub jakiekolwiek towary materialne z innego państwa członkowskiego UE, nabywca stosuje odwrotną opodatkowanie VAT w celu rozliczenia wewnątrzwspólnotowego nabycia towarów.
- Nabywca oblicza podatek VAT należny od wartości towarów, często dostosowując go do polskiej stawki VAT.
- Import usług z Unii Europejskiej
- Polscy przedsiębiorcy nabywający szkolenia, prace projektowe lub wsparcie techniczne od dostawcy z UE podlegają reverse charge przy imporcie usług.
- Nawet jeśli usługi te są częściowo świadczone poza Polską, miejscem świadczenia tych usług jest Polska, co powoduje zastosowanie reverse charge.
- Niektóre transakcje krajowe (dla celów informacyjnych)
- Krajowe odwrotne obciążenie w budownictwie zostało zniesione – polski podwykonawca usług budowlanych wystawia dziś fakturę z VAT (przy części usług budowlanych z załącznika nr 15 obowiązuje za to mechanizm podzielonej płatności).
Dlaczego reverse charge jest ważny dla przedsiębiorstw?
Dla wielu wykonawców, przedsiębiorców i podatników VAT w Polsce zrozumienie, dlaczego reverse charge jest ważny, pomaga uniknąć ryzyka związanego z przestrzeganiem przepisów i zapewnia płynne rozliczanie VAT. Główne korzyści to:
- Uproszczona zgodność z przepisami VAT dla zagranicznych wykonawców
- Zagraniczni sprzedawcy mogą uniknąć obciążenia administracyjnego związanego z rejestracją VAT w Polsce.
- Wystawiają fakturę bez VAT, wiedząc, że polski nabywca zajmie się podatkiem.
- Zapobieganie oszustwom VAT
- Przenosząc obowiązek rozliczenia VAT na nabywcę, odwrotna płatność VAT ogranicza możliwości oszustw karuzelowych lub oszustw typu „znikający podmiot gospodarczy”.
- Polski urząd skarbowy może łatwiej śledzić i kontrolować nabywców krajowych niż licznych sprzedawców zagranicznych.
- Neutralność przepływów pieniężnych dla nabywców
- Polscy przedsiębiorcy rejestrują jednocześnie podatek VAT należny i podatek VAT naliczony, co prowadzi do zerowego salda wypłat gotówki z tytułu podatku VAT od kwalifikowanych transakcji.
- Ta neutralność pomaga wykonawcom w zarządzaniu finansami, zwłaszcza w przypadku dużych inwestycji lub bieżących kontraktów zagranicznych.
- Pewność prawna
- Zgodność z unijnymi dyrektywami VAT i polską ustawą o VAT zapewnia jasność co do tego, czy i kiedy należy stosować odwrotne obciążenie.
- Szczegółowe przepisy, w tym art. 28b ustawy o VAT, dokładnie określają, w jaki sposób nabywca musi traktować faktury z odwrotnym obciążeniem.
Jak uniknąć błędów przy stosowaniu mechanizmu odwrotnego obciążenia
Pomimo swoich zalet, stosowanie mechanizmu odwrotnego obciążenia może stwarzać pułapki, jeśli zostanie zastosowane nieprawidłowo. Poniżej przedstawiono zalecane kroki mające na celu zminimalizowanie błędów:
- Sprawdź rejestrację VAT
- Skorzystaj z systemu VIES, aby potwierdzić, że zagraniczny kontrahent ma ważny numer VAT-UE, i ustal, czy nie ma w Polsce siedziby ani stałego miejsca prowadzenia działalności.
- Potwierdź swój status jako zarejestrowanego podatnika VAT, upewniając się, że kwalifikujesz się do stosowania odwrotnego obciążenia.
- Potwierdź zakres towarów i usług
- Upewnij się, że importowane usługi kwalifikują się do odwrotnego obciążenia zgodnie z przepisami UE i polskimi przepisami.
- Typowe dostawy kwalifikujące się do odwrotnego obciążenia obejmują usługi cyfrowe, marketingowe i konsultingowe; sprawdź, czy Twoja konkretna transakcja spełnia te warunki.
- Wystaw prawidłową fakturę
- Poproś o fakturę z wyraźnym oznaczeniem „reverse charge” lub „Odwrotne obciążenie” oraz odniesieniem do odpowiedniego artykułu prawa.
- Sprawdź, czy faktura zawiera zarówno numer VAT sprzedawcy, jak i Twój polski numer VAT wraz ze szczegółowym opisem dostarczonych towarów i usług.
- Prawidłowa klasyfikacja w systemach księgowych
- Używaj prawidłowych kodów VAT podczas rejestrowania faktur z odwrotnym obciążeniem w oprogramowaniu księgowym lub ERP.
- Upewnij się, że system automatycznie oblicza należny VAT i umieszcza kwoty w pozycjach VAT należny i VAT naliczony w jednym kroku.
- Prawidłowe zgłaszanie w deklaracjach VAT i JPK_V7
- Spełnij wymogi dotyczące rozliczenia VAT w Polsce, zgłaszając importowane usługi w odpowiednich sekcjach deklaracji VAT.
- W pliku JPK_V7 podaj wszystkie wymagane informacje, takie jak numer faktury, data i wartości.
- Przechowuj pełną dokumentację
- Zachowaj umowy, potwierdzenia dostawy i wszelkie dowody dostawy lub wykonania usług w celu ustalenia miejsca świadczenia tych usług.
- Zachowaj kopię oryginalnej zagranicznej faktury i wszelką korespondencję potwierdzającą, że zagraniczny dostawca nie naliczył podatku VAT.
Postępując zgodnie z tymi wskazówkami, nabywcy zmniejszają ryzyko nałożenia kar przez urząd skarbowy, zapobiegają rozbieżnościom w deklaracjach VAT i zachowują ścieżkę audytu dla zakupów VAT.
Jak powinna wyglądać faktura z adnotacją o odwrotnym obciążeniu?
Aby prawidłowo zastosować mechanizm odwrotnego obciążenia, faktura musi zawierać kilka obowiązkowych elementów:
- Jasna adnotacja wskazująca odwrotne obciążenie
- Należy używać takich zwrotów, jak „odwrotne obciążenie”, „Odwrotne obciążenie” lub „reverse charge applies to this transaction” z odniesieniem do art. 28b ustawy o VAT lub art. 196 dyrektywy 2006/112/WE.
- Ta adnotacja o odwrotnym obciążeniu informuje zarówno nabywcę, jak i urząd skarbowy, że sprzedający nie nalicza podatku VAT.
- Numery VAT sprzedawcy i nabywcy
- Na fakturze należy podać numer VAT zagranicznego dostawcy, w tym jego międzynarodowy prefiks (np. DE dla Niemiec).
- Należy również podać ważny numer VAT polskiego nabywcy (na przykład PLXXXXXXXXXX).
- Opis towarów i usług
- Należy podać zwięzły, ale szczegółowy opis dostarczonych towarów i usług, w tym ilości, wartości jednostkowe i kwotę netto.
- Jeśli faktura obejmuje wiele pozycji, należy upewnić się, że w każdej pozycji podano, czy jest to towar czy usługa, oraz odpowiednią wartość netto.
- Wartość netto i waluta
- Należy podać kwotę netto w uzgodnionej walucie, bez uwzględnienia kwoty VAT.
- Nabywca obliczy kwotę VAT należną na podstawie stawki VAT obowiązującej w Polsce dla tych towarów lub usług.
- Data i numer faktury
- Należy podać datę wystawienia, kolejny numer faktury oraz wszelkie inne dane wymagane przez kraj zagranicznego dostawcy.
- Upewnij się, że faktura jest zgodna zarówno z krajowymi przepisami VAT dostawcy, jak i przepisami UE dotyczącymi VAT w transakcjach transgranicznych.
Przykładowa pozycja na fakturze zgodnej z przepisami może wyglądać następująco:
Data: 15 kwietnia 2025 r.
Nr faktury: FR-2025-047
Numer VAT dostawcy: FR123456789
Numer VAT nabywcy: PL987654321
Opis:
– Usługi doradcze w zakresie kampanii marketingowej (wartość netto: 5000 EUR)
Adnotacja: Reverse charge – art. 196 dyrektywy 2006/112/WE
Suma netto (EUR): 5000,00
VAT: 0,00 (zastosowano reverse charge)
Taki format zapewnia jasność obowiązku rozliczenia podatku VAT dla nabywcy, który następnie zadeklaruje podatek VAT po stronie nabywcy w swojej deklaracji VAT.
Reverse charge w Polsce i UE: podobieństwa i różnice
Chociaż mechanizm reverse charge ma swoje korzenie w harmonizacji podatku VAT w UE, poszczególne państwa członkowskie — w tym Polska — mają własne lokalne przepisy i interpretacje:
- Zharmonizowane Ramy
- Zgodnie z dyrektywą 2006/112/WE UE wymaga od państw członkowskich przeniesienia obowiązku rozliczenia podatku VAT na nabywcę w przypadku niektórych transakcji transgranicznych, zapewniając spójność w całej Unii Europejskiej.
- Wspólne kategorie usług i wewnątrzwspólnotowe nabycia towarów podlegają tej dyrektywie.
- Wdrożenie krajowe
- W Polsce ustawa o podatku VAT wdraża przepisy UE. Krajowe odwrotne obciążenie, które obejmowało m.in. usługi budowlane, zostało zniesione.
- Art. 28b ustawy o VAT określa miejsce świadczenia usług na rzecz podatników, a to, kto rozlicza podatek, wynika z art. 17 ust. 1 pkt 4 (import usług) i pkt 5 (dostawa towarów przez podmiot zagraniczny). WNT reguluje art. 9.
- Wymogi dotyczące faktur i sprawozdawczości
- Wiele krajów UE wymaga określonego sformułowania adnotacji o odwrotnym obciążeniu. Polska dopuszcza „reverse charge” lub „Odwrotne obciążenie” bez wymogu stosowania standardowego wzoru.
- W Polsce nabywca musi zgłaszać wszystkie faktury z odwrotnym obciążeniem w pliku JPK_V7, podczas gdy inne państwa członkowskie mogą stosować różne formaty elektronicznej sprawozdawczości.
- Progi i wyjątki
- Niektóre państwa członkowskie UE stosują krajowe zasady odwrotnej płatności tylko wtedy, gdy sprzedaż przekracza określone progi. W Polsce nie ma progu dla importu usług – rozlicza go każdy podatnik. Przy nabyciu towarów z UE podatnicy zwolnieni z VAT i rolnicy ryczałtowi rozpoznają WNT dopiero po przekroczeniu 50 000 zł w roku (chyba że wcześniej wybiorą opodatkowanie).
- Niektóre usługi, takie jak usługi związane z nieruchomościami, mogą podlegać odmiennym przepisom w poszczególnych krajach UE.
- Stawki VAT i zwolnienia
- Chociaż zakres VAT jest ujednolicony, poszczególne stawki VAT i zwolnienia różnią się w zależności od kraju. Polscy przedsiębiorcy muszą stosować prawidłową polską stawkę VAT obowiązującą przy obliczaniu VAT należnego w ramach odwrotnego obciążenia.
- UE zezwala państwom członkowskim na przyznawanie zwolnień z VAT dla określonych usług finansowych lub edukacyjnych, co może mieć wpływ na to, czy ma zastosowanie odwrotne obciążenie.
Kiedy stosować reverse charge, a kiedy nie? Praktyczne przykłady
Kiedy stosować reverse charge
- Import usług cyfrowych z UE
- Polska agencja marketingowa kupuje oprogramowanie do analizy mediów społecznościowych od szwedzkiego dostawcy. Faktura jest wystawiona bez VAT, a polski nabywca stosuje mechanizm reverse charge w celu rozliczenia zarówno VAT należnego, jak i VAT naliczonego.
- Wewnątrzwspólnotowy nabycie sprzętu
- Polski wykonawca usług informatycznych kupuje specjalistyczne serwery od niemieckiego producenta. W ramach odwrotnej opodatkowania w Polsce wykonawca rejestruje wartość zakupu jako wewnątrzwspólnotowe nabycie towarów i nalicza podatek VAT na nabywcę według stawki obowiązującej w Polsce.
- Profesjonalne usługi doradcze
- Polska kancelaria prawna uzyskuje poradę prawną od włoskiej kancelarii prawnej. Ponieważ usługi prawne podlegają reverse charge, polski przedsiębiorca nalicza podatek VAT i odlicza tę samą kwotę jako podatek naliczony w jednym okresie rozliczeniowym.
Kiedy nie stosować reverse charge
- Zagraniczny dostawca zarejestrowany jako podatnik VAT w Polsce
- Czeska firma budowlana rejestruje się jako podatnik VAT w Polsce i nalicza standardowy podatek VAT na fakturze. W tym przypadku mechanizm odwrotnego obciążenia nie ma zastosowania, a wykonawca musi zapłacić podatek VAT naliczony przez dostawcę.
- Transakcje B2C
- Osoba fizyczna z Polski kupuje muzykę cyfrową we francuskim sklepie internetowym. Ponieważ nabywca nie jest podatnikiem, mechanizm odwrotnego obciążenia nie ma zastosowania. Muzyka cyfrowa to usługa elektroniczna, opodatkowana w kraju konsumenta – francuski sprzedawca nalicza polski VAT (zwykle przez OSS), chyba że jego sprzedaż B2C do innych krajów UE nie przekracza 10 000 euro rocznie.
- Usługi niekwalifikujące się
- Polska firma zatrudnia lokalnego polskiego wykonawcę do prac remontowych. Mimo że obie strony są zarejestrowane jako podatnicy VAT, jest to krajowa dostawa usług nieobjęta międzynarodowymi przepisami dotyczącymi reverse charge. Polski wykonawca nalicza VAT na fakturze – krajowe odwrotne obciążenie w budownictwie zostało zniesione.
Przykładowe obliczenia
Polski przedsiębiorca otrzymuje fakturę na kwotę 10 000 EUR netto za wsparcie informatyczne od francuskiego dostawcy. W ramach zastosowania mechanizmu odwrotnego obciążenia:
- Podatek VAT należny w wysokości 23% od podstawy przeliczonej na złote kursem średnim NBP z ostatniego dnia roboczego przed dniem wykonania usługi (np. przy kursie 4,25 zł: 42 500 zł × 23% = 9 775 zł)
- Podatek VAT naliczony w wysokości 23% = 2300 EUR
- Efekt netto dla przepływów pieniężnych = 0 EUR (podatek VAT jest jednocześnie wykazywany i odliczany, jeśli podlega pełnemu odliczeniu)
Takie podejście gwarantuje prawidłowe rozliczenie podatku VAT bez konieczności rejestracji zagranicznego dostawcy jako podatnika VAT w Polsce.
Reverse charge i import usług z UE
W przypadku wielu polskich przedsiębiorców import usług z Unii Europejskiej podlega mechanizmowi reverse charge. Do typowych importowanych usług należą:
- Przetwarzanie w chmurze i oprogramowanie jako usługa (SaaS)
- Platformy reklamowe online (np. Google Ads, Facebook Ads)
- Hosting stron internetowych, przechowywanie danych i sieci dostarczania treści
- Usługi profesjonalne, takie jak projektowanie, doradztwo lub księgowość
Kluczowe kwestie dotyczące tych transakcji:
- Miejsce świadczenia tych usług
- Zgodnie z przepisami o VAT miejscem świadczenia tych usług jest Polska, jeżeli nabywca jest podatnikiem (przedsiębiorcą) z siedzibą w Polsce – również wtedy, gdy korzysta ze zwolnienia z VAT. W związku z tym zastosowanie ma mechanizm odwrotnego obciążenia.
- Faktura dokumentująca import usług
- Faktura musi wyraźnie wskazywać wartość netto usług i zawierać informację, że do transakcji ma zastosowanie reverse charge. Służy ona jako faktura dokumentująca import usług przez polskiego nabywcę.
- Rozliczenie i raportowanie VAT
- Nabywca oblicza podatek VAT należny według polskiej stawki VAT (np. 23% dla większości usług), wykazuje go jako podatek należny i jednocześnie – jeśli ma prawo do odliczenia – jako podatek naliczony.
- Jeśli usługa jest wykorzystywana do transakcji podlegających opodatkowaniu VAT, nabywca odlicza jednocześnie VAT naliczony, dzięki czemu efekt przepływu środków pieniężnych netto jest neutralny.
- Transakcja musi zostać wykazana w deklaracji VAT, a nabywca musi ją uwzględnić w pliku JPK_V7 pod odpowiednimi kodami dla usług importowanych podlegających odwrotnemu obciążeniu.
- Specjalne konto VAT Wymagania
- Niektóre polskie agencje wymagają od przedsiębiorstw prowadzenia specjalnego konta VAT, zapewniającego odpowiednie rozdzielenie wpływów i płatności VAT. W przypadku zastosowania reverse charge nabywca musi prawidłowo śledzić płatność VAT, ale nie musi płacić VAT bezpośrednio zagranicznemu sprzedawcy. Zamiast tego odprowadza VAT po stronie nabywcy w miesięcznej lub kwartalnej deklaracji VAT.
- Przykłady importu usług z Unii Europejskiej
- Polska agencja marketingowa płaci irlandzkiemu dostawcy usług analitycznych online 1500 EUR za miesięczne usługi w zakresie danych. Irlandzki dostawca wystawia fakturę bez VAT, a polski marketer stosuje reverse charge.
- Polska kancelaria prawna zleca belgijskiemu doradcy przeprowadzenie badań prawnych. Belgijski doradca wystawia fakturę bez VAT, a polski nabywca rozlicza zarówno VAT należny, jak i VAT podlegający odliczeniu.
Uprość fakturowanie zagraniczne i VAT dzięki Rafsoft
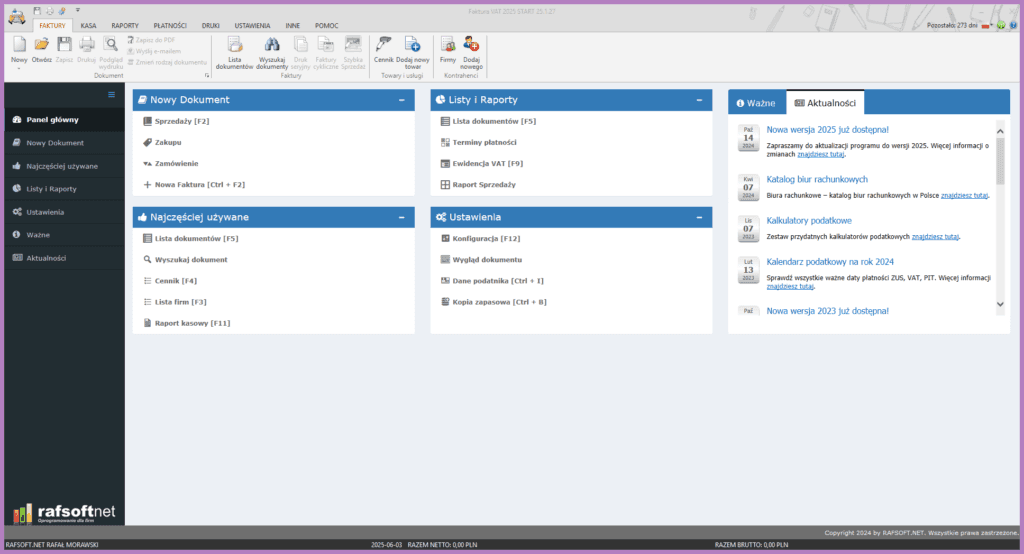
Zarządzanie fakturami zagranicznymi i stosowanie mechanizmu odwrotnego obciążenia może być skomplikowane dla polskich przedsiębiorców, zwłaszcza w przypadku wielu transakcji, różnorodnych usług i zmieniających się przepisów VAT. Oprogramowanie do fakturowania Rafsoft usprawnia cały ten proces, oferując:
- Generowanie faktur zgodnych z przepisami
- Dokładne raportowanie VAT
- Dokumentacja i gotowość do audytu
- Obsługa dyrektyw UE dotyczących VAT
Dołącz do setek polskich przedsiębiorców, którzy uprościli swoje procesy związane z VAT.
Szukasz programu do fakturowania?
Faktura VAT 2027 – prosty program dla firm. KSeF 2.0, JPK_V7M, wielowalutowość.
Pobierz bezpłatnie na 31 dni
Komentarze
Masz pytanie albo sugestię? Zostaw komentarz — adres e-mail jest wymagany, ale nie będzie publikowany. Komentarze pojawiają się po zatwierdzeniu przez moderatora.
Brak komentarzy — bądź pierwszy!